得物月付套现技巧探秘
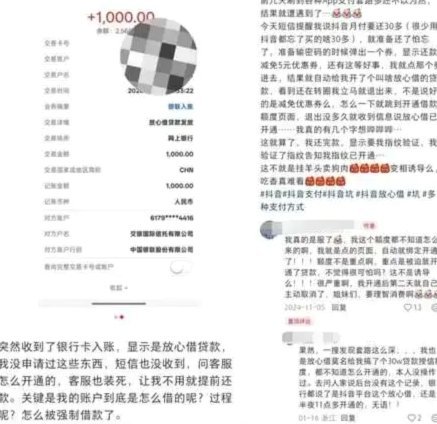
近年来,得物平台凭借其独特的“先用后付”模式,迅速吸引了大量年轻消费者。这种模式不仅降低了用户的购入门槛,还通过灵活的支付方式提升了用户体验。然而,随之而来的是围绕“月付套现秒到”的讨论热度持续攀升。...
得物“即时变现”多久到账?
“得物立即变现”的概念,本质上指向其核心的“速运”模式带来的价值体现。要理解何时能够真正实现这一“即时”的变现效果,首先需要抛弃对传统电商模型的刻板印象。得物的核心并非简单的商品交易,而是构建了一个极...
花呗小店套现风险与防范
花呗小店套现现象近年来逐渐成为金融监管的重点关注对象。随着电子商务的快速发展,以支付宝为代表的第三方支付平台不断推出各类金融服务产品,其中花呗便是深受消费者喜爱的一种信用消费方式。然而,在市场繁荣的背...
在线平台提现遇阻怎么办?
当用户在各种在线平台累积了一定的资金后,遇到无法提现的情况无疑是一个令人头疼的问题。这种情况往往伴随着一系列复杂的因素和可能的解决方案。首先,需要明确的是,大多数情况下,提现问题并非无解,而是通常源于...
携程“拿去花”分期服务费合规吗?
在当今消费市场中,携程作为一家领先的在线旅游服务平台,其“拿去花”分期服务逐渐引发了公众对其服务费合法性的关注。从法律角度来看,携程收取的分期服务费是否合法,需要结合相关法律法规以及市场实践进行综合分...
美团月付取现背后的套路骗局
美团月付取现的陷阱,其诱惑力并非源于任何实际的金融产品优势,而是一套精妙的心理和流程设计。诈骗分子利用了人们对“高流动性”和“快速资金周转”的普遍渴望,将原本正常的消费贷或分期付款流程,包装成了一种看...
白条加油额度能套现吗?看完别再试了
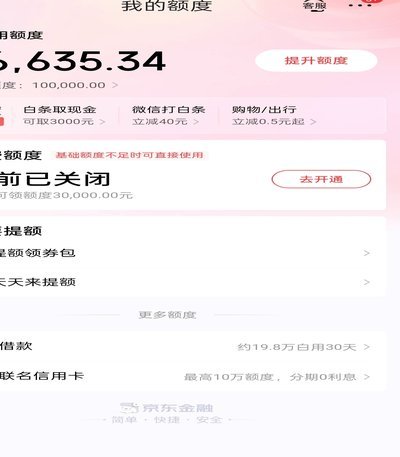
任何支付载体,特别是与特定场景和商家深度捆绑的预付费或定向额度,其核心本质决定了其无法直接转换为通用流通的现金流。白条燃油额度,在支付体系架构上属于典型的“圈地运动”型资金,它并非一张可自由兑换的电子...
套现回收商家:危局与困境
套现行为对回收商家的影响始于利润空间的重构。当商品被用于套现而非正常流通时,商家面临的核心矛盾是价值评估体系的瓦解。传统回收模式依赖于物品的折旧率与市场需求的动态平衡,而套现操作往往通过人为操控交易链...
微信分期付款套现行为:从技术到监管的深度解析
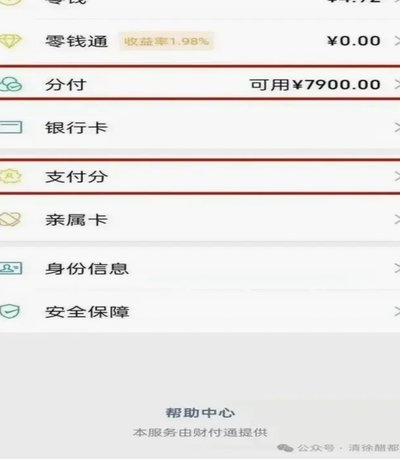
微信分期付作为消费金融工具,其设计逻辑本质是将支付行为与信用评估绑定。平台通过用户消费数据构建的信用画像,决定了分期额度和利率。这种机制与传统信用卡存在本质差异,前者更强调场景化消费,后者则具备更强的...
得物“立即变现”卖家发货时间解析
得物“立即变现”卖家,其发货时间并非一成不变的“即时”,而是建立在一系列复杂的流程和因素之上。这实际上反映了得物平台对商家资质、商品控温以及物流环节的严苛把控。当一个卖家通过得物完成了商品的撮合,并选...