消费分期智慧用财
“分期乐套现金”并非单纯的金融产品,它代表着一种更深层次的财富管理策略,尤其对于那些拥有一定收入但缺乏长期规划、资金积攒能力的个人而言,更具价值。其核心在于利用消费信用的“阶梯式”杠杆,而非仅仅依赖银...
得物钱包提现全流程解析
得物钱包的提现逻辑并非简单的资金转移,而是平台对交易链路闭环的底层管控。当卖家完成商品鉴价与出售后,资金会先进入受监管的待结算账户。触发提现指令前,系统会强制核验实名认证、银行卡信息与历史交易画像的一...
如何从花呗提取现金合规操作指南
花呗作为支付宝推出的信用支付工具,其本质是消费信贷产品而非现金管理工具。平台设计之初即明确限制资金提现功能,这一规则源于金融监管对互联网信贷产品的风险控制要求。用户通过花呗进行的每笔消费,实质上是与蚂...
[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
羊小咩是一款专为年轻人设计的消费管理应用,它的核心功能之一就是提供个性化的消费额度。对于很多用户而言,合理利用这些额度既能满足日常消费需求又能帮助培养良好的理财习惯。然而,在实际操作中,不少用户可能面...
羊小咩提现问题探究
羊小咩的提现通道突然断裂,背后往往不是单一故障,而是支付链路中多个环节的连锁反应。游戏内积分兑换或现金奖励需要对接第三方支付接口完成最终结算,一旦这个环节出现异常——无论是对方银行的账户冻结、反洗钱合...
羊小咩便荔卡提取全攻略
羊小咩便荔卡的提取流程需要精准把握系统逻辑与操作细节。首先需确认卡体是否具备可提取属性,通常需在绑定账户内完成身份验证后触发提取权限。操作界面会显示「提取」按钮,但需注意该按钮仅在特定时段(如每月1-...
便荔卡包1000元提现额度背后的原因
便荔卡包的提现额度上限1000元,这个看似微不足道的限制,实际上折射出数字支付平台在用户风险管理和合规运营之间寻求平衡的复杂策略。它并非简单的为了限制资金流动,而是多重考量下的产物。首先,对于新用户或...
揭秘花呗套现背后的真实代价与潜在风险警示
花呗的“套现”本质上是利用金融产品自身的属性,绕过其原本的消费支付场景,变相获取现金。早期存在通过第三方平台,利用花呗支付虚拟商品或服务,再申请退款的方式,但此类渠道已被支付宝严格限制。更深层次的原因...
微信分付额度能转给他人使用吗?
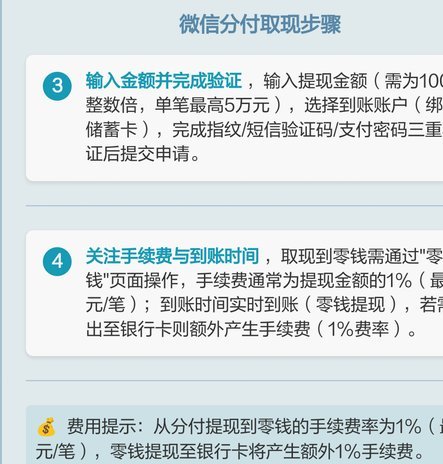
微信分付是腾讯推出的一款消费信贷产品,用户可以通过信用额度进行消费。关于“微信分付的钱是否可以转给别人”,答案是否定的。目前,无论是通过转账、红包还是其他形式的资金转移方式,都不能将微信分付中的资金直...
网店套现流程解析:如何寻找取件码和注意事项
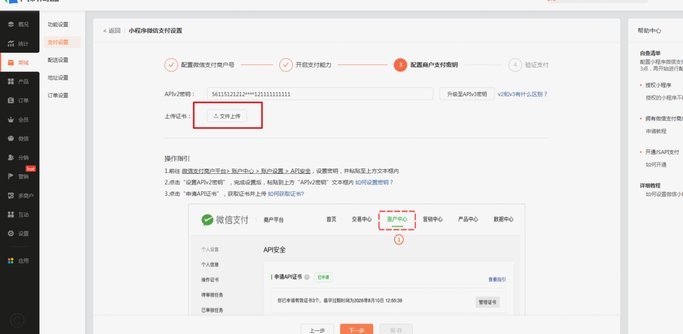
近期,电商行业中的“网店套现”成为了一些商家关注的焦点。所谓的网店套现,主要是指通过购买商品后再退货的方式从电商平台中获取现金或优惠券,以弥补购买成本或其他商业用途。在这个过程中,“取件码”通常是商家...