分期乐额度看秘密
分期乐额度的获取,与其说是一个简单的查询过程,不如说是一种对自身信用状况和消费习惯的深刻理解。传统的金融产品营销往往将额度呈现为一种奖赏,这其实忽略了额度背后巨大的风险。实际上,分期乐的审批核心在于评估借款人还款能力。这个能力并非简单地看年度收入,而是通过对月供额度的计算、以及历史消费记录、信用报告数据的综合分析来判断。银行和金融机构会着重考察借款人在每月固定支出(例如房贷、车贷、信用卡账单等)的基础上,进一步评估其是否有稳定的额外收入来源,比如奖金、投资收益等。因此,想要了解自己的分期乐额度上限,首先需要对自身财务状况进行一个客观的盘点:不仅仅是收入数字,更重要的是分析支出结构和消费习惯是否规律可预测。即使有较高收入,如果存在过度消费、未按时还款等不良信用行为,也可能导致额度被严格限制。

进一步细化地来看,分期乐的额度评判并非完全依赖于纸面上的数字,而是与借款人提供的具体信息紧密相关。银行会详细审查开户时间、账户交易频率、转账记录、以及与该账户相关的信用卡使用情况。一个拥有良好信用记录的贷款人,即便收入相对较低,也更有可能获得较高的额度,因为这表明其具有良好的还款意愿和财务管理能力。反之,如果账户出现频繁转账给未知账户、大量的线上购物消费、或者欠费记录,则会被视为高风险因素,导致额度被大幅降低甚至拒绝申请。这种评估方式体现了金融机构对潜在借款人行为的“预判”,他们试图通过历史数据来预测未来还款能力。因此,在申请分期乐时,保持账户交易的透明和清晰至关重要。
值得注意的是,不同银行或金融科技公司在分期乐额度的评估标准上可能存在细微差异。例如,一些机构可能会更侧重于对借款人职业的评估,认为特定行业的从业人员(例如教师、公务员)信用风险较低;而另一些机构则会更关注借款人的教育背景和工作年限,认为经验丰富的专业人士更有保障。此外,账户的余额也可能被纳入考量因素。一个长期保持较高余额的账户,可能会被解读为借款人有充足的备用资金,从而提升其还款能力评估。因此,在申请前,务必仔细阅读相关条款和细则,了解不同机构的具体评估标准。
最后,获取分期乐额度的过程中,并非一蹴而就,而是需要持续地维护和优化自身的信用状况。定期还款、避免逾期、控制负债水平,这些都是提升额度表现的关键因素。更重要的是,保持良好的消费习惯,减少不必要的冲动消费,建立健康的财务管理理念。分期乐的额度不仅仅是借款金额的上限,更是个人信用健康度的体现。持续关注自身的财务状况,并根据评估结果进行调整和改善,才能真正获得分期乐带来的便利,同时避免陷入潜在的财务风险。
相关文章
分期乐额度如何变现?
分期乐已有的额度并非直接存在账户余额,其运作模式更接近于消费信贷,而非储蓄账户。因此,获取已批准的额度并非像银行卡那样可以直接提取现金。分期乐的核心在于将商品或服务费用分摊到多个付款周期内。要“借钱出...
微信分付:套现风险与合规还款
微信分付作为腾讯旗下信用支付工具,其核心设计逻辑与传统信用卡存在本质差异。平台通过大数据风控模型实时监控资金流向,任何试图将信用额度转化为现金的行为都会触发多重预警机制。从技术架构看,分付系统采用闭环...
携程去花额度如何有效使用
携程拿去花额度是许多旅行爱好者关注的话题。首先需要明确的是,“拿去花”额度实际上是指携程推出的“去花”信用支付产品,提供给用户一定额度用于消费,但这种额度的使用是有条件和规则限制的,并非可以无条件获取...
得物变现:速效策略揭秘
得物平台的“立即变现”本质上并非简单的货品抛售,而是一套基于平台流量红利、精准定价和极致效率的资产变现流程。初入这个赛道的卖家必须理解,平台的核心机制是构建信任链和稀缺性供需关系。想要实现资金的即时周...
如何深度挖掘羊小咩的商业价值
**资产内核重构:从陪伴属性到价值锚点** 变现的核心逻辑,绝非简单地将“羊小咩”的可爱形象进行粗放式的商品包装,而在于对其资产内核进行一次彻底的战略重构。我们需要跳脱出“可萌性”的浅层认知,将其视...
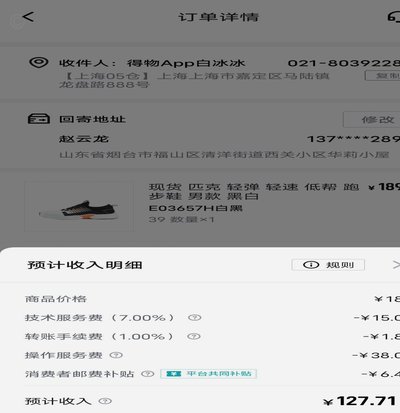
得物额度取现 怎么提现 取不了
得物额度取现:为什么提不了现?如何解决? 在得物平台购物时,你可能已经积累了一定的信用额度,但当尝试提现时却遇到了问题。这种情况下,首先要了解的是,平台对提现有着严格的规定和限制。首先,得物的额度提...