提升白条额度:技巧与攻略
在互联网金融快速发展的今天,白条作为一项便捷的信用服务,已经成为许多用户日常消费的重要工具。然而,如何有效提升白条额度,却是一个值得深入探讨的话题。本文将从信用评分、消费行为等多个维度,分析白条额度提升的关键要素。
首先,信用评分是决定白条额度的核心因素之一。系统会根据用户的信用历史、还款能力、行为特征等多维度数据,综合评估用户的信用风险。良好的信用记录、稳定的还款历史,以及适度的消费行为,都会显著提升信用评分,从而为额度提升创造有利条件。
其次,消费行为的稳定性与多样性同样重要。系统会关注用户的消费频率、金额分布以及消费场景。适度的消费行为不仅能证明用户的经济实力,还能展示用户的信用意识。避免大额、频繁的赊购,保持消费的合理性,才能在系统中建立良好的信用形象。
此外,风险管理机制也会影响白条额度的调整。系统会实时监控用户的信用状态和行为变化,任何异常的消费行为或还款逾期都可能触发风险预警,进而影响额度调整。因此,保持稳定的信用状态,避免不必要的风险行为,是提升额度的重要前提。
最后,合理的额度使用策略同样关键。过度使用额度可能引发系统风险预警,而适度使用并按时还款,则能有效证明用户的信用能力。根据自身的经济能力,合理规划消费和还款计划,才能在系统中建立良好的信用形象。
综上所述,白条额度的提升是一个多维度、动态调整的过程。用户需要从信用评分、消费行为、风险管理等多个方面综合施策,才能有效提升白条额度,享受更便捷的信用服务。
相关文章
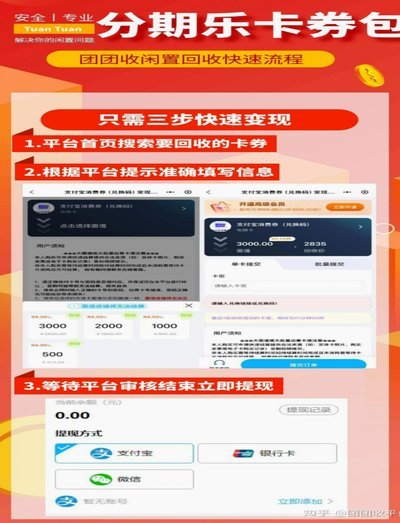
分期乐额度如何变现?
分期乐已有的额度并非直接存在账户余额,其运作模式更接近于消费信贷,而非储蓄账户。因此,获取已批准的额度并非像银行卡那样可以直接提取现金。分期乐的核心在于将商品或服务费用分摊到多个付款周期内。要“借钱出...
得物提现多久到账揭秘
得物提现的时间周期,远比用户直观想象的复杂得多。它并非简单的“提交申请,等待审核,银行处理”流程,而是涉及得物平台、支付平台、银行等多方协同运作。核心影响因素并非单一环节的延误,而是这些环节之间潜在的...
得物app现金账户怎么用才安全?
得物app的现金账户是平台为用户设计的一个专门用于交易资金流转的账户,它区别于普通的支付账户,具有更高的资金安全性和交易专用性。现金账户的出现,实际上是二手交易领域对资金安全的一种技术性保障,它将用户...
金条固定还款日取消的影响探析
金条固定还款日的关闭将直接冲击资金流动性管理机制。传统模式下,固定还款日为投资者提供了明确的资金回笼节点,便于规划现金流。当这一机制被取消后,市场将面临短期资金集中释放的压力。机构投资者可能被迫调整资...
白条额度怎么自用安全指南
白条作为消费金融工具,其核心价值在于信用额度的灵活使用。用户在实际操作中需明确区分合法合规的额度管理与违规套现行为。通过合理规划消费场景,例如将额度用于日常购物、线上支付或分期付款,可实现资金周转效率...
得物额度:如何提升你的专属购物力
得物这个平台,最初的精髓在于其独特的“信用购物额度”机制,它不仅仅是提供了一个潮流好物聚集地,更是一种基于个人信用积累的“专属消费体验”。理解得物购物额度的购买方法,远不止是知道如何“买”东西,更在于...