分付如何重塑信用消费模式
分付作为现代信用支付体系中的核心工具,其运作逻辑本质上是对个体消费行为的动态建模。通过整合消费轨迹、还款能力、社交关系等多维数据,平台构建出精准的信用画像。这种模型不仅评估用户的即时支付意愿,更预判其未来偿债能力,从而决定授信额度与利率参数。值得注意的是,分付的算法并非简单依赖历史数据,而是持续学习用户行为变化,例如在收入波动期自动调整授信策略,这种动态适配机制显著提升了金融服务的弹性。
在资金流转层面,分付创造了一种新型的信用货币形态。用户通过预支信用额度获得即时消费能力,实质上是将未来收入流提前兑现。这种模式打破了传统借贷的时间约束,但同时也放大了消费冲动的风险。平台通过设置还款提醒、逾期罚息等机制,试图在便利性与风险控制间找到平衡点。数据显示,用户平均还款周期呈现缩短趋势,反映出分付正在重塑消费决策的节奏感。
分付的深层价值在于其对信用体系的重构。它不再局限于单一的借贷关系,而是通过数据网络将用户行为转化为可量化的信用资产。这种转型使信用评估从静态评分转向动态监测,例如通过分析用户在分付场景中的消费偏好,推测其潜在需求并推荐相应金融服务。这种数据驱动的信用生态正在改变传统金融的底层逻辑,使信用成为可流动、可增值的数字资产。
在监管与技术的双重约束下,分付的创新边界不断被重新定义。平台通过引入区块链技术实现交易透明化,利用AI模型进行反欺诈监控,这些措施既保障了系统安全性,又维持了服务的普惠性。值得注意的是,分付正在从单纯的支付工具演变为综合性的信用服务平台,其价值不再局限于资金流转,而是深度嵌入用户的数字身份体系中,成为现代金融生态的重要基础设施。
相关文章
美团月付不是套现!商家如何合法高效利用增加营收?
美团月付的运作模式,本质上是为商家提供了一种低风险、灵活的收款方式,其核心价值在于缩短商家收款周期,同时降低商家自身的资金压力。传统的商家收款流程往往需要银行等金融机构介入,涉及一系列审核、清算等环节...
分期乐订单取消指南
近年来,随着金融科技的快速发展,分期消费模式迅速普及,为广大消费者提供了灵活便捷的购物体验。然而,在享受分期乐带来的便利的同时,用户也可能会遇到需要取消借款订单的情况。本文将从取消借款订单的原因、流程...
花呗套钱怎么套
花呗的“套钱”现象,并非单纯的算法欺骗或营销手段,而是一种精心设计的、基于用户行为和消费习惯的“价值引导”系统。理解这种套现机制的本质,才能有效规避风险,甚至利用其机制达成自身利益。 花呗的套钱逻辑核...

得物额度怎么提升? 玩转信用攻略
得物app的额度并非一成不变,而是通过你的信用评估和平台的算法来动态调整的。申请额度的关键在于理解得物“信用体系”的运作机制,并围绕其进行优化。得物的核心价值在于其强大的品控机制和海量的用户流量,而平...
便利店的组合促销策略
在探讨“便利店的套”这一话题时,我们可以从其背后的商业逻辑和消费者行为分析入手。通常,“便利店的套”并不是一个正式用语,但它可以被解读为一种市场策略或营销概念。这种表达可能指的是各种捆绑销售、组合优惠...
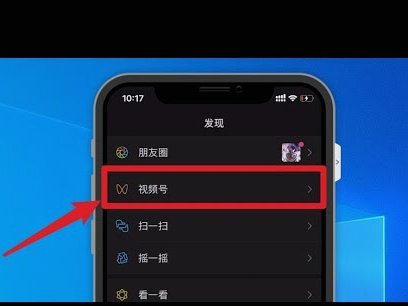
如何用微信分期付款
微信分期付款作为一种便捷的支付方式,近年来越来越受到年轻消费者的欢迎。它不仅为用户提供了更加灵活的资金周转方案,也在一定程度上提升了消费体验和购物便利性。使用微信分期购买商品或服务时,消费者可以通过绑...