分期乐额度套现合法?风险与法律解读
“分期乐额度套现”这一现象在短期内迅速蹿红,其合法性引发了广泛关注。简单来说,利用分期乐的额度,将贷款提前透支并用于其他消费,这种行为在监管层面并非明确禁止,但其潜在风险和灰色地带却需要我们深入剖析。从金融产品的设计角度看,分期乐本身是一种便捷的消费方式,其核心在于利用杠杆实现消费升级。分期乐的额度设定,更多的是基于借款人的信用评估和还款能力,而非预设的透支用途。然而,当用户将这笔额度用于短期流动资金的周转,例如套现,就与分期乐原设计目的背道而驰。这种行为在本质上是利用金融工具进行非金融活动的,增加了金融机构的信用风险,同时也为潜在的欺诈和违规操作提供了空间。
问题的关键在于,分期乐协议通常包含“提前还款”条款,但并不明确规定透支额度用于何种目的。协议往往强调的是还款责任,而非资金的流向。从监管角度,目前对“额度套现”的行为并未有直接的明确规定,但现有法律法规如《消费者权益保护法》、《贷款合同法》以及相关金融监管条例,都赋予了监管机构对金融产品的监督权。尽管监管机构尚未对“额度套现”行为进行明确的限制,但其运营银行在风险控制方面仍然负有责任。银行在发放分期乐额度时,应当更加严格地审查借款人的还款能力和消费习惯,并且在协议中明确规定透支额度的用途,以降低潜在风险。
“额度套现”的风险远不止信用风险。它也与洗钱、逃税等违法犯罪活动息息相关。利用分期乐额度进行短期资金周转,可能隐藏了资金的真实来源和用途,为不合规的资金流动提供了便利。 尤其是在当下金融监管日益严格的大背景下,监管机构正加大对金融产品的监管力度,对“额度套现”行为的调查和打击力度也在不断加强。 简单地认为“额度套现”合法,忽视其潜在的风险,是对金融安全的极大威胁。
因此,虽然“分期乐额度套现”在法律层面上尚未完全被禁止,但其行为本身存在巨大的风险,且在监管压力下,其合法性正在被不断审视。 消费者在利用分期乐的额度时,应充分了解自身还款能力,避免过度透支,更不能将分期乐额度用于短期流动资金的周转。 银行也应加强风险管理,严格审查借款人,并在协议中明确规定透支额度的用途,以减少潜在的风险。 最终,规范“额度套现”现象,需要构建一个多方协同的监管体系,包括监管机构、银行和消费者,共同维护金融市场的健康稳定。
相关文章
怎样才能开通?
很多人对微信分期功能存在误解,以为像申请信用卡那样有一个明显的入口可以直接激活。实际上,这并非一个简单的开关,而是基于腾讯微信支付分或微众银行微粒贷综合评估后的动态权限。所谓的“弄出来”,本质上不是主...
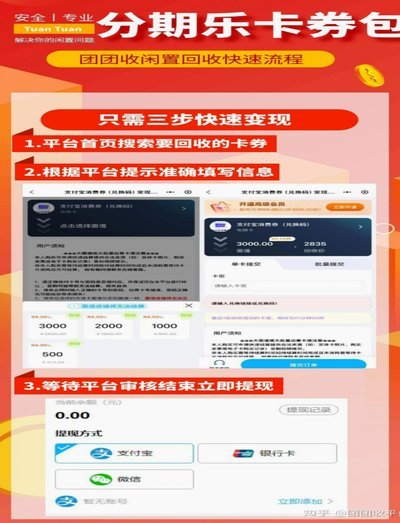
分期乐额度如何变现?
分期乐已有的额度并非直接存在账户余额,其运作模式更接近于消费信贷,而非储蓄账户。因此,获取已批准的额度并非像银行卡那样可以直接提取现金。分期乐的核心在于将商品或服务费用分摊到多个付款周期内。要“借钱出...
花呗套钱怎么套
花呗的“套钱”现象,并非单纯的算法欺骗或营销手段,而是一种精心设计的、基于用户行为和消费习惯的“价值引导”系统。理解这种套现机制的本质,才能有效规避风险,甚至利用其机制达成自身利益。 花呗的套钱逻辑核...
得物app现金账户怎么用才安全?
得物app的现金账户是平台为用户设计的一个专门用于交易资金流转的账户,它区别于普通的支付账户,具有更高的资金安全性和交易专用性。现金账户的出现,实际上是二手交易领域对资金安全的一种技术性保障,它将用户...
花呗秒速开通教程
随着互联网金融的蓬勃发展,花呗凭借其便捷的支付方式和灵活的还款模式深受广大消费者的喜爱。但是,对于初次接触或不熟悉花呗操作的新用户来说,想要快速上手并享受到花呗带来的便利,一份详细的使用指南必不可少。...
花呗套现:费率陷阱与成本真相
从资金流转的角度看,花呗套现的手续费本质上是平台对信用额度变现行为的抽成机制。支付宝作为支付入口方,其手续费结构包含两层嵌套:第一层是与金融机构的分成比例,通常在交易金额的0.6%-1.2%区间浮动,...