美团提现必须绑定银行卡吗?
美团用户在操作提现时,是否必须提前绑定银行卡?这一问题看似简单,实则直指平台资金流转的底层逻辑。美团的提现机制本质上是将用户账户资金通过银行系统划转至指定账户,而银行卡绑定是系统完成资金划转的必要前置条件。用户常误以为提现时可临时绑定,但实际平台在提现请求提交前会强制校验银行卡信息。若未完成绑定,系统会直接拦截请求并提示“银行卡信息未配置”,这并非技术故障,而是平台为保障资金安全设计的硬性规则。因此,绑定并非可选环节,而是提现成功的前提条件。
这种绑定机制深度嵌入美团的风控体系,旨在实时拦截潜在风险。平台需验证用户身份真实性与银行卡有效性,防止资金被非法转移。例如,系统会自动核验银行卡开户行、账号状态及用户身份证信息,确保交易符合反欺诈规则。当用户提交提现请求时,后台会比对绑定银行卡的实时数据,若发现异常(如异地登录或频繁小额转账),系统会延迟处理或要求二次验证。这种设计虽增加初始操作步骤,却显著降低盗刷风险,使资金安全成为提现流程的基石。
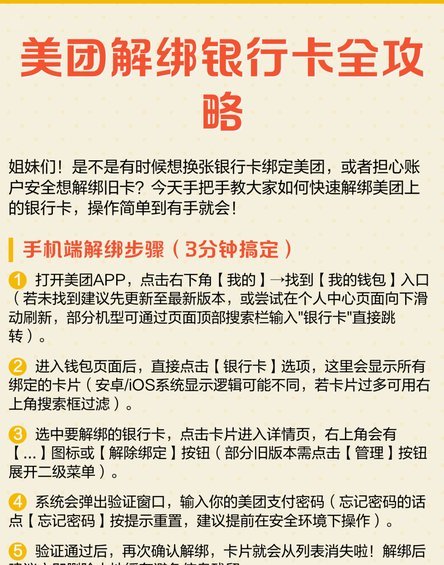
许多用户误以为提现时自动绑定银行卡,但实际操作中,用户必须在首次提现前完成绑定。美团App内“银行卡管理”功能要求用户输入卡号、姓名、身份证号等信息,系统会通过短信或身份验证完成核验。若未提前绑定,提现时系统会明确提示“请先添加银行卡”,而非在提现过程中动态生成。这种前置绑定机制避免了操作延迟,确保资金划转的即时性与可靠性,用户需主动完成这一步骤才能享受流畅的提现体验。
绑定银行卡虽保障安全,但也引发隐私管理的平衡问题。用户可能担忧信息泄露风险,但美团采用端到端加密技术,所有敏感数据在传输中被安全处理,且不存储原始银行卡信息。平台提供解绑或更换银行卡的便捷路径,用户可随时更新信息。权衡利弊,绑定机制在安全与便利间取得最优解:既满足金融合规要求,又通过实时监控降低欺诈概率,使用户资金在提现环节保持高度可控。
为避免提现失败,用户应优先在美团App内完成银行卡绑定。操作路径清晰:进入“我的”-“银行卡”-“添加银行卡”,填写必要信息后,系统将自动验证。绑定完成后,提现时选择已绑定卡即可实现即时划转。切勿在提现时临时绑定,否则因信息不全导致失败。平台提示“绑定银行卡后,提现操作将立即生效”,强调其必要性。用户理解并主动配合这一流程,才能确保资金安全高效流转。
相关文章
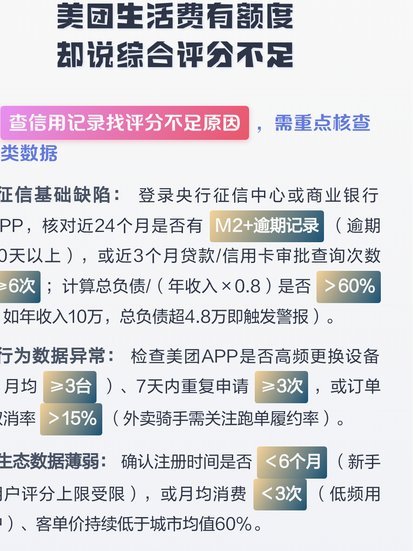
美团生活费能套现吗?
近年来,随着互联网金融产品的兴起,消费者对于资金管理的需求也日益增加,这其中就包括了一些人对于如何优化资金利用的思考。美团生活费作为一款以支付为主的工具,因其便捷性和优惠性受到了广泛欢迎。那么,美团生...
羊小咩便荔卡包额度怎么套出来提现
“卡包额度”的本质,并非实体可交易的货币,而是一套由特定平台内部算法和交易协议支撑的虚拟信用水位。探讨其“套出”的可能性,必然需要从金融工程和系统架构的视角进行解构。其核心命题,实际上是在审视平台限制...
分期乐400多额度如何提升
在分期乐平台中,购物额度400多的用户想要进一步提升额度,需要从多个维度进行综合考量和合理规划。首先,我们需要明确“套”额度的本质:它是通过优化个人信用记录、消费习惯以及资产证明等多方面因素,来提高平...
得物钱包如何提现步骤全解
在得物平台上,用户往往会在购物、交易或参与各种活动时,积累得物钱包的余额。有时,用户可能会想要将这些余额提现到自己的银行账户。本文将详细介绍如何在得物上进行钱包提现的操作流程。 首先,提现操作需确保...
秒用花销影响征信吗?
征信系统并非对“行为”本身进行道德评判,它只记录金融信用行为的轨迹与时效性。当谈及“秒用”这类快速金融服务,我们必须区分其背后的机制:这更多牵涉的是征信查询的类型。一次单纯的“软查询”,即用户出于自我...
分期乐如何全部取出额度
分期乐的额度提取机制本质上是平台对用户信用额度的管理方式,其核心逻辑在于通过消费行为释放资金流动性。平台通常将额度视为一种授信额度而非现金储备,因此直接提现存在技术与合规性障碍。用户若 平台对额度使...