得物提现到银行卡流程解析
得物平台的提现功能本质上是其资金流转体系的核心环节,其运作逻辑与传统电商平台存在显著差异。用户通过交易积累的虚拟货币需经平台风控系统审核后,才能触发提现流程。这一过程涉及多层验证机制,包括交易记录核验、账户行为分析及反欺诈模型筛查。平台对高频提现行为设有动态阈值,当单日提现额度突破预设值时,系统将自动触发人工复核程序。这种设计既保障了资金安全,也间接影响了提现效率,形成平台与用户之间的博弈平衡。
从资金流转效率维度观察,得物提现存在明显的时效分层。普通用户在完成实名认证后,可通过绑定的银行卡实现分钟级到账,但该通道对单笔提现金额设有500元的硬性限制。当提现金额超过该阈值时,系统将切换至T+1的清算模式,且需额外支付0.6%的手续费。这种分层设计本质上是平台对资金流动性风险的管控策略,通过设置成本壁垒抑制恶意提现行为,同时为合规资金流转预留操作空间。
银行卡类型对提现体验产生结构性影响,尤其体现在跨境资金划转场景中。得物支持的银行卡类型覆盖国内主要商业银行,但对境外银行账户的兼容性存在明显局限。当用户尝试将资金提现至非人民币账户时,平台会自动启动外汇兑换流程,此时汇率波动风险与手续费叠加效应可能显著压缩实际到账金额。这种设计既符合金融监管要求,也反映了平台在跨境资金管理上的技术约束。
平台在提现流程中嵌入的风控逻辑,实质上构成了用户资金安全的双重保障体系。一方面通过交易行为分析识别异常提现模式,另一方面借助银行卡信息校验防范账户盗用。当系统检测到提现请求与用户历史行为存在偏差时,将启动多因素认证流程,包括短信验证、人脸识别及设备指纹比对。这种动态风控策略在提升安全性的同时,也导致部分用户遭遇提现延迟,形成用户体验与资金安全的权衡困境。
从商业逻辑层面剖析,得物提现功能的边界设置本质上是平台生态价值分配的体现。平台通过设置提现门槛,既保障了交易资金的流动性,又为虚拟货币的二级市场交易预留了操作空间。当用户选择提现时,实际上是在完成从虚拟资产向现实货币的转换,这一过程涉及平台抽成、银行手续费及汇率成本的多重分摊。这种资金流转机制既塑造了平台的盈利模式,也定义了用户资产的流动性边界。
相关文章
分期乐账户注销攻略:一步到位,安全便捷
注销分期乐账户是一个需要谨慎处理的步骤,它涉及到资金安全和隐私保护。首先,用户需要了解注销过程中的注意事项。在决定注销之前,建议用户清偿所有借款及利息,以避免产生额外费用或信用记录受损的情况。 接...
分期乐注销:完整流程及信用影响指南
分期乐注销流程需结合账户状态与用户需求分层处理。用户若因信用问题或服务终止需注销,应优先检查账户是否存在未结清订单。平台系统会自动冻结异常账户,此时需通过APP内「我的」-「设置」-「账户与安全」路径...
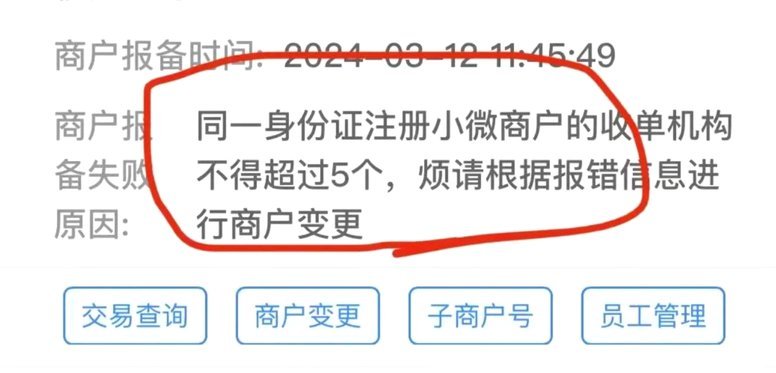
刷商户码提现违法吗?法律风险
刷商户码提现行为的法律边界需结合具体操作方式判断。若通过伪造交易流水、虚构商品服务等手段套取资金,实质构成《刑法》第二百六十六条规定的诈骗罪,因其以非法占有为目的,采用欺骗手段转移财产。此类行为不仅违...
正规提现:去哪儿拿“花”的钱?
随着互联网金融的发展,越来越多的人选择在线平台进行消费与理财。其中,“去哪儿拿去花正规提现”成为许多用户关注的热点问题之一。合理合规地使用第三方支付工具如支付宝、微信支付等进行资金管理,不仅是提升个人...
羊小咩便荔卡包额度怎么套出来提现
“卡包额度”的本质,并非实体可交易的货币,而是一套由特定平台内部算法和交易协议支撑的虚拟信用水位。探讨其“套出”的可能性,必然需要从金融工程和系统架构的视角进行解构。其核心命题,实际上是在审视平台限制...
羊小咩商家回收策略详解
羊小咩商家回收价格的话题,涉及到了二次销售的市场运作机制。首先需要明确的是,“羊小咩”作为一个虚构的例子,在现实中并不存在具体的品牌或平台,但它可以象征那些提供二手商品交易平台或者回收服务的企业。这些...