聪明消费:“拿去花”额度如何合理分配?
消费行为的本质是资源分配的博弈,"拿去花"这类平台的使用更需要精准的策略设计。额度管理应遵循"三三制"原则:将可用额度分为三份,分别用于日常开销、应急储备和投资试错。日常消费需建立消费清单,用固定金额覆盖必需品采购,避免随机性支出。应急储备应设置30%的弹性空间,用于应对突发需求,而投资试错部分则需严格控制在10%以内,通过小额试水验证消费价值。这种结构化分配能有效降低冲动消费概率,同时保持资金流动性。
高利率环境下的消费决策需要穿透表象看本质。平台提供的"低息"标签往往伴随着隐性成本,实际年化利率可能突破20%。建议采用"成本倒推法":将每笔消费视为投资,计算其边际效益与资金成本的比值。例如购买电子产品时,需对比同类产品的折旧周期与平台利率,确保消费行为产生正向回报。同时警惕"分期免息"陷阱,这类优惠通常通过延长还款周期转移成本,实际支付金额可能超出原价30%
消费心理的博弈体现在欲望与理性的拉锯战。平台算法通过行为数据构建用户画像,精准推送刺激性内容。应对策略在于建立"延迟满足"机制,将消费决策延后24小时,利用这段时间进行多维度评估。可采用"三问法":该消费是否属于必需品?是否具备替代方案?是否符合长期财务目标?这种自我约束能有效抵御算法诱导,将消费行为转化为价值创造而非单纯欲望满足。
数据化消费管理需要构建动态评估模型。建议使用消费追踪工具记录每笔支出的类别、金额和时间,通过聚类分析识别高频消费场景。例如发现外卖支出占比过高,可对比自制餐食的成本差异,优化消费结构。同时建立"消费弹性系数",量化不同品类支出对收入变化的敏感度,为预算调整提供量化依据。这种数据驱动的决策方式能显著提升资金使用效率。
长期财务健康需要将消费行为纳入资产配置框架。将"拿去花"的消费额度视为可变现资产,通过消费积分、优惠券等工具实现价值转化。例如利用平台提供的分期免息期进行短期理财,或通过消费返现抵扣未来支出。同时建立"消费信用档案",记录每笔消费的还款表现,逐步提升信用评分以获取更优利率。这种将消费行为转化为资产运营的思维,能实现从被动支出到主动增值的质变。
相关文章
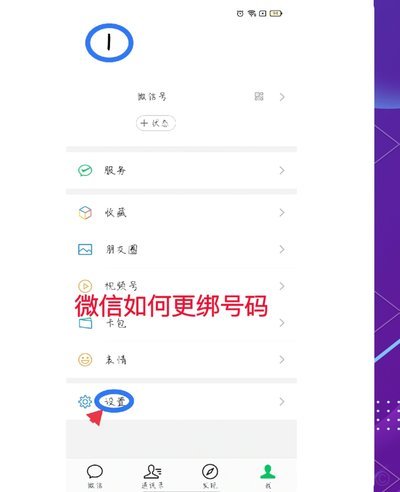
怎样才能开通?
很多人对微信分期功能存在误解,以为像申请信用卡那样有一个明显的入口可以直接激活。实际上,这并非一个简单的开关,而是基于腾讯微信支付分或微众银行微粒贷综合评估后的动态权限。所谓的“弄出来”,本质上不是主...
拍拍贷借款还款指南:ATM操作详解
拍拍贷借款流程的底层逻辑依赖于资金流转的闭环设计,用户通过APP完成实名认证后,系统会生成唯一的借款协议编号。借款申请需同步提交身份证正反面、银行卡信息及借款用途说明,平台风控系统会在30分钟内完成信...
携程“拿去花”竟是金融服务平台
近期,关于“携程拿去花”背后的公司信息引起了广泛关注。实际上,“携程拿去花”并非一个独立的实体企业,而是携程集团为了拓展用户信用消费场景而推出的一款金融服务产品。通过与金融机构合作,携程搭建了这一平台...
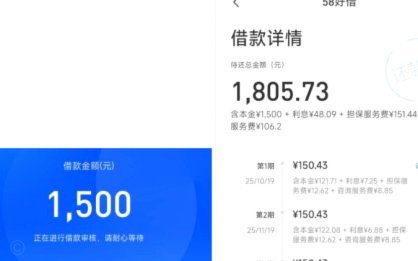
便荔卡套现手续费全解析
### 便荔卡套现手续费怎么算的? #### 线上套现:手续费与汇率的双重打击如果你选择通过线上渠道进行便荔卡套现,手续费通常按交易金额的1%-3%收取,具体比例取决于银行和第三方平台的政策。但别...
警惕京东白条提现骗局陷阱
随着互联网金融的快速发展,各类信贷服务如雨后春笋般涌现,其中京东白条凭借其便捷性和较高的信用额度受到了许多消费者的青睐。然而,在享受便利的同时,一些以京东白条提现为名目的骗局也随之而来,给众多用户带来...
花呗套现:费率陷阱与成本真相
从资金流转的角度看,花呗套现的手续费本质上是平台对信用额度变现行为的抽成机制。支付宝作为支付入口方,其手续费结构包含两层嵌套:第一层是与金融机构的分成比例,通常在交易金额的0.6%-1.2%区间浮动,...