还了钱为何还要继续还:海鸥平台的循环陷阱
一次部分回款与持续还款需求的并存状态,本身就构建了一个极具迷惑性和风险性的金融循环闭环。这绝非简单的财务操作失误,而是一种精心设计的、旨在模糊责任边界的策略性行为。核心矛盾点在于:当平台释放部分资金,表面上给予了“和解”或“止损”的信号时,其立即又提出继续偿付的要求,这种巨大的信息差和预期冲突,让人无法将焦点停留在资金流转本身,而是必须深入剖析其背后的法律逻辑和现金流控制机制。这种双重信号,本质上是平台利用用户和投资者对“确定性”的极度渴求,将用户注意力从资金的去向,引向了“尚未彻底清算完毕”的复杂情绪区间,成功制造了不确定性的持续张力。
平台为何采取这种“回钱又要继续收”的矛盾操作,从机制上看,目的是对自身的总风险暴露进行分期化管理和稀释。初期的部分退款,充当了临时的“舆论公关减震器”,目的是向外部市场和持有剩余资产的用户群传递一个“尚在处置”的假象,以阻止更激烈的集体恐慌或监管介入。然而,同时要求继续偿付,则巧妙地将核心债务的“终局判断权”和“最终清算期权”牢牢掌握在了平台自身手中。这背后反映的财务策略是:既要在短期内满足合规性的表面退款义务,又要维持长期对用户资产的流动性和控制权,通过持续的追偿压力,不断地重新确认剩余债务的合理性,从而延长债务的生命周期和争议的持续时长。
更深层次看,持续要求偿还的本质,已经超越了最初的合同约定范畴,它建立的是一套基于“持续追偿的习惯性依赖”。平台并非仅在追回初始的本金,更是在通过这种持续的行为,构建了一种变相的“追息机制”和“处置费用陷阱”。用户很容易被这股持续的压力带入心理误区——认为这笔钱尚未彻底进入“不可逆转”的清算阶段,从而产生持续的自我责任感。这种设计剥削了用户在认知层面的“可弥补感”,使部分资金的退回,被误解成了“继续还款有
从系统风险的角度观察,海鸥平台的这一操作模式揭示了许多缺乏强监管介入的数字金融实体普遍存在的结构性脆弱点。当运营模式的内生矛盾无法通过单纯的止血回款来解决时,平台唯一的生存逻辑便是制造这种“永久的不清算状态”。它通过分割和拉长清算的时间线,将原本应在一次性事件中完成的资金归集,拆解为无数个周期性的、带有心理诱导性的还款节点。这要求监管和市场参与者必须具备极高的穿透性思维,不能只盯着退回的金额数字,更要追溯支撑这些交易链条和债务结构的基础假设是否已经崩塌。
相关文章
得物快捷变现解资金周转难题
近年来,随着二手交易平台的蓬勃发展,“得物”凭借其在潮流文化中的独特地位逐渐成为年轻人交易商品的主要平台之一。然而,对于一些急需资金周转或是 首先,“得物”的直接变现流程相对简便快捷。用户只需在平台...
携程“拿去花”竟是金融服务平台
近期,关于“携程拿去花”背后的公司信息引起了广泛关注。实际上,“携程拿去花”并非一个独立的实体企业,而是携程集团为了拓展用户信用消费场景而推出的一款金融服务产品。通过与金融机构合作,携程搭建了这一平台...
分期乐现在还能用吗?服务现状与风险分析
分期乐,曾经风靡一时,以“先消费,后分期”的模式吸引了大量用户。如今,距离其巅峰时期已过数年,围绕着“分期乐现在还可以用吗”这个问题,讨论从未停歇。其核心问题并非简单的可用性,而是服务模式的适应性、用...
分期乐还需还吗?新模式下如何重构还款生态?
分期乐作为校园分期领域的早期探索者,其生存状态折射出消费金融行业的深层变革。当Z世代逐渐成为消费主力,平台原有的"先享后付"模式正遭遇双重挤压——一方面,年轻人对信用体系的认知从"工具"转向"资产",...
携程去花额度如何有效使用
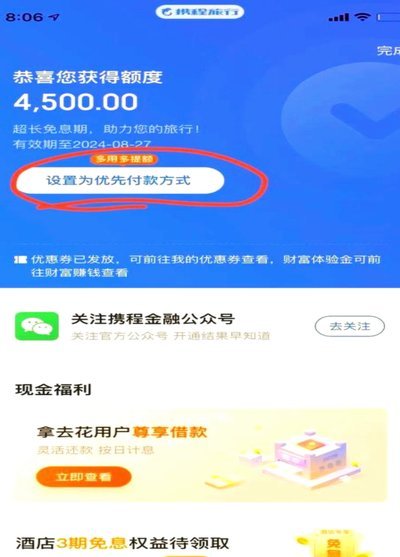
携程拿去花额度是许多旅行爱好者关注的话题。首先需要明确的是,“拿去花”额度实际上是指携程推出的“去花”信用支付产品,提供给用户一定额度用于消费,但这种额度的使用是有条件和规则限制的,并非可以无条件获取...
得物余额提现:提现后怎么用?
关于“得物app余额提现出来怎么用”,这个问题其实可以拆解成两部分来探讨,一是如何将得物app中的余额成功提现到银行卡;二是提现出来的余额具体能用于哪些方面。 首先,想要从得物app中提现余额,你...