美团月付套路:破解信用额度转移
信用额度的本质是消费预支,而非流动现金。美团月付这类基于封闭生态的信用产品,其底层逻辑是通过锁定特定的交易场景,利用补贴和便利性驱动用户在平台内完成闭环消费。然而,当这种“消费力”被部分用户视为一种变相的“流动性资产”时,原本的消费驱动逻辑便发生了异化。这种从“消费预支”向“资金套取”的心理位移,催生了一套游离于平台规则之外的灰色产业链,其核心在于试图打破生态闭环,通过制造虚假的交易逻辑,将原本定向于实物或服务的额度,转化为可流动的货币资产。
实现这种额度转移的技术路径,本质上是对平台结算逻辑的“欺骗性套利”。这并非简单的提现操作,而是一场极其复杂的模拟交易。操作者通常利用虚构的订单流,通过特定的第三方收款账户或模拟服务交付,构建出一套看似真实的消费闭环。这其中涉及到了对商户结算周期、订单权重、以及支付路径的深度拆解。每一个环节,本质上都是在利用平台对虚假交易识别的滞后性,通过构造特定的支付模式,将封闭的信用额度逐步“洗”入开放的资金池中,完成价值的重构。
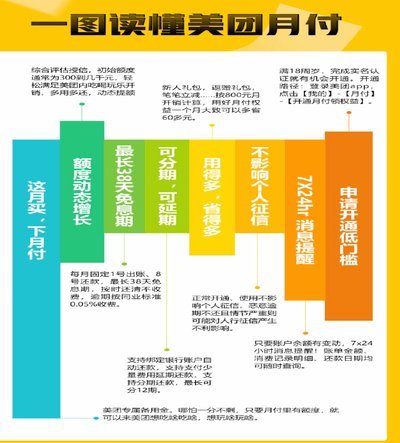
这种博弈过程伴随着极高的技术对抗成本。美团等平台的风控引擎正日益进化,通过大数据、行为特征分析以及关联关系挖掘,构建起了一道严密的算法防线。风控系统会实时监测异常的交易频率、不合理的物流信息、以及资金流向的突变。任何脱离了常态化消费逻辑的异常支付行为,都会触发系统的预警机制。这种“猫鼠游戏”的本质是算法对异常模式的识别能力与操作者对规则漏洞挖掘能力的对抗,一旦交易路径呈现出明显的资金套利特征,账户的封禁与额度的冻结便成了不可避免的算法判决。
追求额度流动性的背后,隐藏着严重的信用资产崩塌风险。这种行为虽然短期内解决了资金的迫切需求,但其代价是极其沉重的:不仅是支付给中介的高昂手续费损耗了额度的实际价值,更严重的在于对个人信用体系的毁灭性打击。一旦被判定为恶意套现或虚假交易,不仅美团月付额度会即刻归零,相关的征信记录也可能留下污点。这种利用规则漏洞进行的短期套利,本质上是在透支未来的金融信用,将长期的信用资产转化为极具风险的短期债务,是一种典型的金融自残行为。
从宏观视角来看,这种信用额度异化的现象,反映了互联网金融生态中“闭环逻辑”与“流动性需求”之间的结构性矛盾。平台致力于构建一个确定性的、可控的消费宇宙,而衍生产业链则在不断寻找穿透这个宇宙边界的方法。随着反欺诈技术的迭代与监管力度的加强,这种基于虚假交易的额度转移空间将越来越窄。未来的金融信用产品,将愈发趋向于纯粹的消费属性,任何试图通过虚构交易来对抗算法逻辑的行为,最终都将在高度透明的数字化监管下,走向彻底的失效。
相关文章
花呗秒到账二维码如何套现规避风险
花呗秒到账二维码的出现本质上是支付宝为优化支付体验而设计的便捷功能,其核心逻辑在于通过动态生成的二维码实现资金的即时流转。从技术层面观察,该功能依赖于支付宝账户的信用额度与实时清算系统,用户在扫码支付...
分期乐额度如何提升技巧解析
分期乐的额度评估体系本质上是基于用户信用画像的动态模型,其核心逻辑在于通过多维数据交叉验证用户还款能力。平台会持续追踪用户的消费频次、分期账单的还款稳定性、以及账户活跃度等指标。例如,频繁使用分期功能...
4000额度怎么合理利用
得物(TongDoo)作为国内知名的潮流购物平台,提供了多样化的支付方式,其中额度支付成为许多用户选择的方式之一。如果你拥有了4000额度,如何最大化利用它呢?首先,可以针对心仪的商品进行分期支付,比...
鹿卡会员取消攻略:轻松退订,避免扣费
取消会员机制,是用户管理中的核心环节,常见痛点,常被忽视。用户因功能重复扣费或自动续费导致不满,企业流失。取消难发现需及时。明确规则让用户表达,避免纠纷。界面清晰,减少误解。系统提示设置,降低用户...
得物商家额度取现:有哪些可行方法?
得物额度取现商家平台的操作流程,实际上涉及多个步骤和注意事项。首先,需要明确的是,得物(原名唯品会)作为一家电商平台,其主要业务聚焦于品牌正品的销售,并不提供借贷或提现服务给商家使用,而是为消费者提供...
羊小咩享花卡提现指南:详细操作流程与注意事项
了解羊小咩享花卡提现流程的关键在于明确其背后的金融逻辑和操作细节。首先,用户需要确保自己的账户状态正常且无逾期情况。一旦满足提现条件,用户可以通过登录手机银行或专属APP进入“我的”页面找到“钱包”选...