微信分付套现:风险与防范
微信分付作为微信生态内嵌的信用支付工具,其本质是基于用户行为数据构建的动态授信模型。平台通过分析用户的社交关系链、消费习惯、还款记录等维度,形成差异化的额度分配机制。这种设计初衷在于为用户提供更灵活的资金周转方案,而非鼓励套现行为。当用户试图通过虚构交易、拆分账单等手段将分付额度转化为现金时,实际上是在挑战平台风控系统的识别能力,可能触发账户异常监测机制,导致额度冻结甚至信用降级。
在实际操作中,部分用户通过"先消费后还款"的模式,将分付额度转化为短期流动性工具。这种用法看似规避了直接套现的合规风险,但本质上仍属于资金挪用行为。平台的智能风控系统能够捕捉到高频小额交易、跨平台资金划转等异常特征,一旦触发预警阈值,将启动多维度的交叉验证流程。这种技术手段的迭代,使得传统套现路径的隐蔽性优势逐渐消失,用户需承担更高的合规成本。
从金融合规视角审视,分付套现行为可能引发多重风险。一方面,用户通过虚假交易虚增信用额度,会破坏平台的信用评估体系,导致整体授信模型失真;另一方面,资金在灰色链条中流转可能滋生洗钱风险,与监管机构"打击非法资金流动"的政策导向相悖。平台在技术层面已部署AI驱动的交易图谱分析系统,能够穿透多层交易关系,识别资金空转的蛛丝马迹。
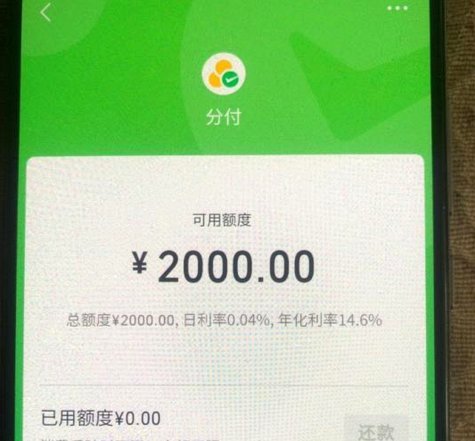
合规使用分付功能的关键在于理解其作为消费信用工具的本质属性。用户应将其定位为优化现金流管理的辅助手段,而非替代传统信贷产品的解决方案。平台近期推出的"额度使用健康度"指标,通过可视化展示消费频次、还款准时率等参数,引导用户建立良性使用习惯。这种正向激励机制的构建,正在重塑用户对信用工具的认知边界。
随着监管科技的持续演进,分付系统的合规管理将向纵深发展。未来可能出现基于区块链的交易存证技术,实现资金流向的不可篡改记录;或是引入联邦学习框架,在保护用户隐私的前提下提升风控模型的泛化能力。这些技术革新将推动信用支付工具从"功能创新"向"合规赋能"的范式转移,最终形成用户价值与平台生态的良性循环。
相关文章
便荔卡套现安全技巧
便荔卡作为一种常见的支付工具,在日常生活中为用户提供了诸多便利,包括线上购物、线下消费等多个场景的广泛应用。然而,随着人们对资金灵活性的需求日益增加,如何利用便荔卡进行套现成为了部分持卡者关注的话题。...
得物月付:是便利还是信用陷阱?
得物月付本质上是信贷消费工具,依托平台大数据对用户信用进行评估。开通门槛并非单纯考察收入证明,而是基于历史交易频次、物流行为等综合画像。这种信用额度动态调整机制,让用户在分期购买鞋服时,无需立刻动用大...
花呗秒到账二维码如何套现规避风险
花呗秒到账二维码的出现本质上是支付宝为优化支付体验而设计的便捷功能,其核心逻辑在于通过动态生成的二维码实现资金的即时流转。从技术层面观察,该功能依赖于支付宝账户的信用额度与实时清算系统,用户在扫码支付...
京东白条提现方式及现金还款技巧
### 京东白条现金还款的实用指南 京东白条作为京东金融推出的信用支付工具,其核心功能是为用户提供短期信用消费支持。然而,许多用户对如何将白条消费转化为现金存在误解。实际上,京东白条本身并不支持直接...
得物秒杀黑科技:助你高效抢购
随着电商平台的快速发展,秒杀和抢购活动已成为消费者获取心仪商品的重要途径。得物平台作为潮流单品与潮流文化的聚集地,其推出的各类限量版、热门品牌产品更是吸引了众多消费者的关注。为了在激烈的竞争中抢占先机...
花呗套线是什么意思
花呗套线的本质是通过技术手段绕过平台风控系统的信用评估机制,实现资金流与信息流的分离。这种操作通常涉及将单笔消费拆分为多笔交易,或通过关联账户进行资金转移,从而在不实际使用额度的情况下获取信用额度的"...