如何安全使用花呗避免风险
在数字化支付时代,花呗作为一种便捷的信用支付工具,已经成为许多消费者日常购物的重要选择。然而,围绕“套花呗”这一话题的讨论热度持续攀升,尤其是如何通过花呗进行资金套现的操作方式。这种行为的本质是利用花呗的信用额度,将未来的消费额度提前变现,表面上看是一种灵活的资金运用方式,但实际上暗藏着诸多风险和法律问题。
从操作层面来看,套花呗通常需要借助特定的平台或工具,通过虚构交易或套现服务来完成。这种行为看似简单,实则涉及复杂的信用评估和支付系统。套花呗的核心在于绕过了传统的信用审核流程,直接利用花呗的额度进行资金提取。然而,这种操作不仅违反了支付宝的用户协议,还可能触犯相关金融法规。例如,套花呗过程中涉及的虚假交易记录可能被视为商业欺诈,严重时甚至会引发法律纠纷。
从风险角度来看,套花呗行为对个人信用记录和金融安全构成了潜在威胁。首先,套花呗会导致花呗账户的风险等级上升,进而影响用户的信用评分。其次,套花呗过程中可能涉及个人信息泄露,增加了账户被盗用的风险。更重要的是,一旦被发现套花呗,支付宝可能会采取限制或冻结账户等措施,直接影响用户的正常使用。这些后果不仅影响个人的信用生活,还可能对未来的金融服务产生负面影响。
从法律层面分析,套花呗行为可能涉及多重法律风险。根据《中华人民共和国反不正当竞争法》和《支付机构条例》,套花呗属于虚构交易行为,可能被视为不正当竞争或扰乱支付秩序。此外,套花呗过程中若涉及资金流动,还可能触及洗钱等刑事犯罪问题。近年来,支付宝也在不断加强技术手段,打击套花呗等违规行为,通过大数据分析和风险监控系统,有效识别和封禁异常交易。
对于消费者而言,理性看待花呗的使用至关重要。套花呗虽然能暂时缓解资金压力,但其带来的负面影响往往远大于短期利益。与其冒险尝试套花呗,不如选择更合规的融资方式。例如,蚂蚁借呗、网商银行等提供的贷款服务,虽然利率可能略高于套花呗,但其合法性和安全性更有保障。此外,合理规划个人财务,避免过度依赖信用支付,才是维护个人信用和金融安全的正确之道。
相关文章
得物提现多久到账揭秘
得物提现的时间周期,远比用户直观想象的复杂得多。它并非简单的“提交申请,等待审核,银行处理”流程,而是涉及得物平台、支付平台、银行等多方协同运作。核心影响因素并非单一环节的延误,而是这些环节之间潜在的...
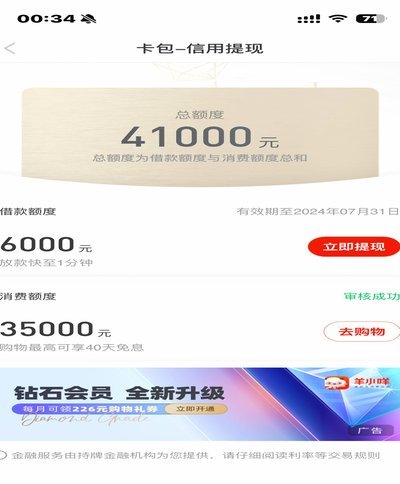
羊小咩贷款,提现真的可行吗?
“羊小咩贷款能提现吗”这个问题,并非简单的“是或否”答案,而是一个需要从多个维度进行评估的复杂问题。要理解其可行性,首先需要明确“羊小咩贷款”的运作模式。它本质上是一种P2P风投产品,区别于传统的银行...
得物app现金账户怎么用才安全?
得物app的现金账户是平台为用户设计的一个专门用于交易资金流转的账户,它区别于普通的支付账户,具有更高的资金安全性和交易专用性。现金账户的出现,实际上是二手交易领域对资金安全的一种技术性保障,它将用户...
得物提现多久到账
得物提现是指资金从一个平台或账户转移到另一个账户的过程,这一操作通常被用于兑现奖金、收益或者其他待付款项。在实际操作中,提现速度往往受到多种因素的影响。为了深入分析这个问题,我们需要从技术基础设施、支...
白条套现:风险与监管的博弈
白条套现的本质是通过非消费场景实现资金流转,其技术路径依赖于平台支付接口的开放性与用户信用额度的可支配性。部分用户通过第三方工具将白条额度转化为可提现的虚拟货币,再通过聚合支付平台完成资金转移。这种操...
得物余额提现:提现后怎么用?
关于“得物app余额提现出来怎么用”,这个问题其实可以拆解成两部分来探讨,一是如何将得物app中的余额成功提现到银行卡;二是提现出来的余额具体能用于哪些方面。 首先,想要从得物app中提现余额,你...