花呗:消费幻觉的心理密码
消费的“感觉不可能”,实则是一场由认知偏差、商业架构和文化焦虑共同编织的幻觉。我们常感叹“花呗怎么可能”,并非疑问资金的绝对来源,而是疑问心智如何持续接受这种“非即时痛感”的支出模型。这种心理机制的根源在于即时满足感的具现化。在极度高效的数字支付环境中,支付行为的摩擦力被系统性地消减,金钱的转移不再伴随着传统的物理感和认知努力。当额度提醒化为背景音,一次次的“扫码确认”成为一种流程化的肌肉记忆,用户与信用额度建立的不是清醒的成本认知,而是一种基于“可用性”的心理锚点。这种锚点使得用户在心智模型中,将虚拟的信用额度视为无限的现金流,从而彻底解构了“用现在的收入支付现在的物品”这一最基础的经济常识,这是现代消费社会最隐蔽,也是最精妙的心理陷阱。
从宏观的经济系统结构来看,“花呗怎么可能”的成立,是金融科技对传统消费边界的彻底重塑。这不仅仅是信用额度的扩大化,更是支付渠道与消费需求深度耦合的结果。平台方通过算法模型精准捕捉消费者的潜在需求点,并在“购买”这一行为发生之前,便植入了多种支付工具的可能性,形成了一道无缝的消费瀑布。这种流程设计剥夺了用户主动进行“需求评估”和“财务权衡”的时间空间。用户在购买链路中,感知到的只是产品和折扣的叠加,而非资金来源的考量。信用工具的普及化,使得人们习惯于将自身的偿债能力,内化为一种默认的、随时可以被激活的“精神货币”。这种系统性认知偏差,才是支撑起消费超载周期的核心结构支撑。
更深层次的讨论,必须触及现代消费文化所塑造的“身份消费”困境。购买行为早已脱离了单纯的物品交换,而异化为一种复杂的社会标签构建过程。商品不再满足基本功能,而是成为构建个人在特定群体中“理想自我”的必要物证。在社交媒体和精心打造的生活场景面前,人们所追求的,是一种“具象化的社会可见性”,这种可见性往往以品牌、体验和“全套配置”的形式呈现。当消费行为成为维护社会联结和实现自我价值的唯一可见路径时,理性化的财务预算就会让位于情感的即时溢价。在这种驱动下,花呗背后的逻辑,已从“资金支持”升级为“社会人设的必需品”,使其从一个金融工具,升级为一种身份象征,驱动着无法自拔的消费循环。
要真正破解“花呗怎么可能”的迷思,需要的绝非仅仅是口号式的节流建议,而是一次深刻的认知重校准。这要求我们重建消费过程中的“摩擦力”和“停顿点”。在每一次购买前,主动为自身设置一个非自动化的、必须经历思考的停顿机制,强制性地将购买行为与“实际的现金流出痛感”重新联结起来。关键的转变,在于将视线从外部的“可获得性”收回到内部的“持续能力”。真正的财务健康,并非取决于信用额度的高低,而取决于个人构建一套能够抵抗外部刺激,重新锚定在个人真实收入和长期财务目标基础上的自我认知体系。这种对消费行为的结构性批判,才是唯一持久的“财务防火墙”。
相关文章
分期乐如何注销详解
## 分期乐注销:多维考量与务实指南 分期乐作为一种新兴的消费金融产品,其注销机制并非一蹴而就,而是需要根据消费者的实际情况和分期协议的条款进行多重考量。简单粗暴地认为“直接取消”是不现实的,这种...
联系方式与操作步骤
花呗是蚂蚁集团旗下支付宝平台推出的一项消费信贷服务,自2016年上线以来,迅速覆盖了数亿用户。它允许用户在购物时选择“花呗支付”,并在下个月的还款日前完成还款,未按时还款则会产生利息和滞纳金。花呗的便...
拍拍贷借款还款指南:ATM操作详解
拍拍贷借款流程的底层逻辑依赖于资金流转的闭环设计,用户通过APP完成实名认证后,系统会生成唯一的借款协议编号。借款申请需同步提交身份证正反面、银行卡信息及借款用途说明,平台风控系统会在30分钟内完成信...
羊小咩解密:玩转数字世界之道
“羊小咩怎么套出来”这个问题,其实并非单纯的技术问题,更是一种对数字世界的理解和把握。它涉及到平台生态、用户行为以及算法机制之间的博弈。很多人倾向于将“套出”理解为一种快捷的获取信息的手段,但真正的价...
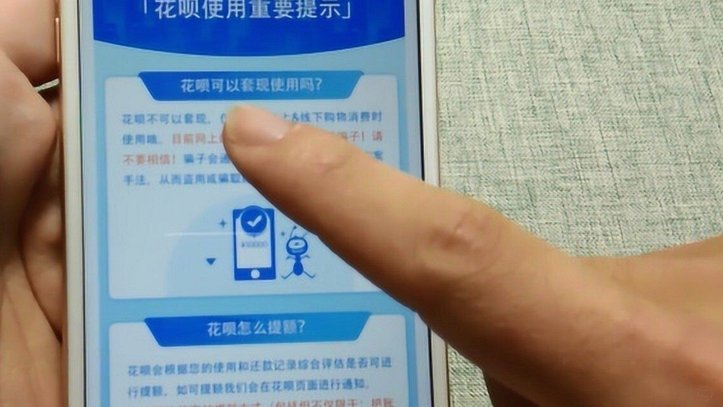
花呗套钱怎么套
花呗的“套钱”现象,并非单纯的算法欺骗或营销手段,而是一种精心设计的、基于用户行为和消费习惯的“价值引导”系统。理解这种套现机制的本质,才能有效规避风险,甚至利用其机制达成自身利益。 花呗的套钱逻辑核...
海鸥花呗靠谱吗?借款的资质、流程和风险全解析
海鸥花呗的正规性和借款能力是用户关注的焦点。从平台信息来看,海鸥花呗确实拥有相关金融许可证,并遵循国家法律法规进行经营。这为其合法性提供了保障。但同时,也需警惕市场上存在一些冒充正规平台的虚假机构。在...