安逸花平台是正规借款吗?
重庆蚂蚁消费金融公司作为持牌机构,其旗下产品安逸花自上线以来始终处于金融监管框架内。该平台在2017年获得原银监会批准的消费金融业务资质,注册资本达18.5亿元,符合《关于规范整顿"现金贷"业务的通知》等监管要求。值得注意的是,其资金存管由持牌银行负责,贷款利率遵循央行指导价,且通过央行征信系统进行信用评估,这些合规特征与传统银行信贷流程高度趋同。
从技术架构看,安逸花采用区块链技术进行交易存证,所有借款合同均实现电子化存档。平台通过大数据风控模型对用户进行动态评估,其授信逻辑包含200余项风险指标,这种技术手段既保障了风险控制的精准性,也符合《金融科技产品认证规则》的技术标准。相较部分互联网借贷平台,其系统架构更接近持牌金融机构的运营模式。
用户群体的画像显示,安逸花主要服务于25-40岁具有稳定收入的白领群体。平台提供的"先享后付"服务本质上属于消费分期业务,与信用卡账单分期在金融属性上存在相似性。但区别于传统金融机构,其通过移动端实现全流程线上化操作,这种轻量化服务模式在提升用户体验的同时,也面临用户资质审核深度的挑战。
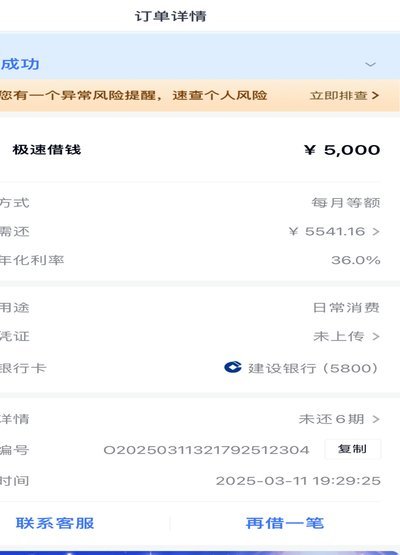
金融监管部门近年对互联网借贷平台的合规性审查持续加码,安逸花在2021年完成数据迁移至央行征信系统,2022年上线反诈识别系统,这些举措反映其持续强化合规管理的动向。但需注意,任何借贷平台都存在信息不对称风险,用户在使用过程中应重点关注年化利率、逾期后果等关键条款,避免陷入"低门槛"背后的隐性成本。
平台在2023年推出的"灵活还款"功能,允许用户在不影响征信的前提下协商调整还款计划,这种人性化设计在行业竞争中具有一定优势。但从业务本质看,其仍属于持牌金融机构的消费金融业务范畴,与民间借贷、P2P平台存在本质区别。用户在选择时应综合考量自身还款能力,避免因过度依赖短期信贷而陷入债务困境。
相关文章
分期乐网贷平台解析
分期乐,这个名字本身就自带一种“轻松”的意味,但作为平台的网贷产品,其价值和风险却需要更细致的解读。它并非传统贷款的简单复制品,而是通过将消费信贷转化为“分期”的形式,主打“无抵押、低门槛”的特点,深...
花呗秒到账二维码如何套现规避风险
花呗秒到账二维码的出现本质上是支付宝为优化支付体验而设计的便捷功能,其核心逻辑在于通过动态生成的二维码实现资金的即时流转。从技术层面观察,该功能依赖于支付宝账户的信用额度与实时清算系统,用户在扫码支付...
花呗套现的风险和真相:这些平台到底靠不靠谱?
“套花呗钱”这个现象,从市场运营的角度来看,本质上是一种利用消费信贷的漏洞,而非单纯的“可靠”或“不可靠”。它依赖于消费者自身行为的风险,以及平台在风控体系上的薄弱环节。长期来看,这种模式的“可靠性”...
美团生活费能套现吗?
近年来,随着互联网金融产品的兴起,消费者对于资金管理的需求也日益增加,这其中就包括了一些人对于如何优化资金利用的思考。美团生活费作为一款以支付为主的工具,因其便捷性和优惠性受到了广泛欢迎。那么,美团生...
分期购物额度能轻易套取吗?
消费分期额度,本质上是一项基于消费者信用模型和零售商合作协议构建的金融便利服务。质疑其是否可以被“套取”,核心探讨的并非技术盲区,而是金融机构的风险风控边界与个人信用行为的极限边界之间的关系。从金融工...
得物变现策略:如何快速实现高效变现
在当今竞争激烈的商业环境中,得物变现速度越快,往往意味着更高的效率和更精准的资源配置。快速变现不仅是企业初创期的核心目标,更是长期发展中的关键能力。要实现这一目标,需要从商业模式、市场定位、资源整合等...