数字人民币“拿去花”取现功能为何失效?
数字人民币的实验阶段,始终伴随着用户体验和安全隐患的探讨。 “拿去花的取现怎么没有了现金”的疑问,并非简单的技术故障,而是暴露了数字人民币在实际应用中,用户认知、系统设计、以及交易流程上存在一些亟待解决的问题。这种现象通常源于用户对“拿去花”功能的误解。它并非像传统银行卡那样,允许用户直接提取余额进行消费,而是一种在特定场景下,由商家预先充值,用户再从商家处使用的一种支付方式,类似于商家提供的“内部账户”或“代金券”。当用户尝试直接从这个“拿去花”账户进行取现时,自然会发现无法操作,因为其本质并非用户的自有资金。
更深层次的问题在于,这种功能命名以及操作流程的设定,容易让用户产生数字人民币拥有余额的错觉,进而尝试进行非预期的操作。尤其对于数字人民币用户群体中,缺乏金融知识的用户,更容易被误导,产生“我的钱去哪里了”的恐慌感。这种恐慌不仅影响用户体验,更可能对数字人民币的推广造成负面影响。与其责怪用户的不懂,不如反思数字人民币的设计是否存在不明确,或存在误导性的地方。一个高效的支付系统,不仅需要强大的技术支撑,更需要清晰明确的操作逻辑和用户引导,以避免不必要的疑问和负面评价。
从技术层面考量,这类问题也可能与数字人民币的账户结构有关。目前,数字人民币账户并非与用户的个人银行账户完全分离,而是存在一定的关联性。如果用户的银行账户受到冻结、限制或其他原因无法正常交易,则与数字人民币账户相关的支付功能也会受到影响,从而让用户觉得“现金”消失了。这种关联性虽然在一定程度上方便了用户,但在安全性和隐私方面也带来了挑战。需要进一步完善风险控制机制,避免单一账户的问题影响到整体支付系统的稳定运行,同时也要加强对用户银行账户状态的实时监测,并在出现异常情况时及时进行提示。
解决这类问题的关键在于提升用户金融素养,明确“拿去花”的本质和使用场景。除了常规的支付教程和使用说明外,还需要深入到社区、基层进行宣传教育,以通俗易懂的方式解释数字人民币的各项功能及其背后的逻辑。同时,可以考虑对“拿去花”功能进行更友好的界面设计,避免使用容易产生歧义的名称,并在用户尝试进行非预期操作时,提供明确的提示信息,引导用户正确使用。数字人民币的推广不是简单的技术普及,更是一场金融知识的普及。
除了用户教育,数字人民币的设计团队也应该积极听取用户反馈,不断优化操作流程和界面设计,以提升用户体验。可以考虑引入更智能的引导系统,根据用户的操作习惯和金融知识水平,提供个性化的使用指导。此外,还可以尝试将“拿去花”功能与其他支付方式进行整合,让用户可以根据自己的需求选择最合适的支付方式。这需要一个持续改进、不断优化的过程,才能最终构建一个安全、便捷、易用的数字人民币支付体系。
最终,要将用户的疑问和不满转化为改善产品设计的动力。仅仅处理技术故障是不够的,更要关注用户在使用过程中产生的困惑和焦虑。 “拿去花的取现怎么没有了现金”的问题,提示我们数字人民币的推广之路依然漫长,需要持续的技术创新、完善的用户教育,以及更加人性化的产品设计,才能赢得用户的信任,并最终实现其在支付领域的广泛应用。
相关文章
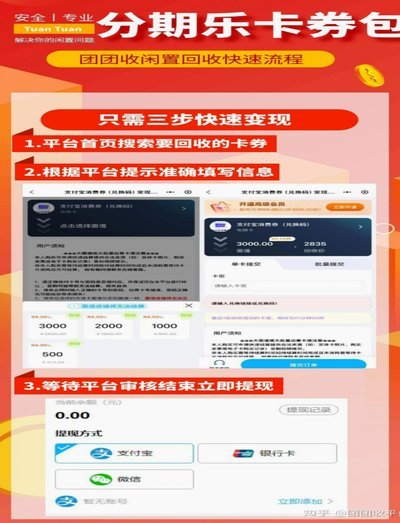
分期乐额度如何变现?
分期乐已有的额度并非直接存在账户余额,其运作模式更接近于消费信贷,而非储蓄账户。因此,获取已批准的额度并非像银行卡那样可以直接提取现金。分期乐的核心在于将商品或服务费用分摊到多个付款周期内。要“借钱出...
拍拍贷借款还款指南:ATM操作详解
拍拍贷借款流程的底层逻辑依赖于资金流转的闭环设计,用户通过APP完成实名认证后,系统会生成唯一的借款协议编号。借款申请需同步提交身份证正反面、银行卡信息及借款用途说明,平台风控系统会在30分钟内完成信...
羊小咩贷款,提现真的可行吗?
“羊小咩贷款能提现吗”这个问题,并非简单的“是或否”答案,而是一个需要从多个维度进行评估的复杂问题。要理解其可行性,首先需要明确“羊小咩贷款”的运作模式。它本质上是一种P2P风投产品,区别于传统的银行...
沉浸式亲子陪伴的妙用
羊小咩积分的价值核心在于其提供的沉浸式亲子陪伴体验,因此积分的使用方式也应该围绕这一核心展开,而不仅仅是单纯的折扣或礼品兑换。积分系统设计的初衷,是为了鼓励用户深度参与羊小咩平台的各种活动,并奖励那些...
花呗套现:费率陷阱与成本真相
从资金流转的角度看,花呗套现的手续费本质上是平台对信用额度变现行为的抽成机制。支付宝作为支付入口方,其手续费结构包含两层嵌套:第一层是与金融机构的分成比例,通常在交易金额的0.6%-1.2%区间浮动,...
得物提现多久到账
得物提现是指资金从一个平台或账户转移到另一个账户的过程,这一操作通常被用于兑现奖金、收益或者其他待付款项。在实际操作中,提现速度往往受到多种因素的影响。为了深入分析这个问题,我们需要从技术基础设施、支...