16岁小额贷款平台的风险
16岁申请贷款平台,这无疑是一个极具争议且需要高度审慎评估的举动。社会普遍认为,16岁的个体尚未具备完全独立的经济能力和风险承担意识,因此金融机构对这类申请持谨慎态度。然而,随着科技发展和金融产品的创新,一些平台尝试通过信用评估模型、家长担保等方式,为年轻人群体提供小额贷款服务。这种现象并非偶然,它反映了社会经济结构的变迁以及年轻人自身对财务灵活性的需求。但值得强调的是,这种“小额”贷款与传统成年人贷款存在根本性差异,其风险管理机制和潜在影响也需要从更为复杂、更细致的角度来审视。仅仅因为平台提供服务并不意味着贷款本身是可行的,甚至可能是错误的决策。我们必须认识到,16岁申请贷款,本质上是在探索一个复杂的金融生态系统,而对于这个探索过程的理解和控制,决定了风险的成败。
当前“16岁贷款平台小额”的核心在于信用评估技术的运用。这些平台往往采用大数据分析、社交媒体行为、学习成绩、家庭收入等信息进行综合评估,试图预测申请人的还款能力和信用风险。然而,这个过程本身就存在诸多问题。首先,16岁的个体缺乏完整的消费记录和信用历史,因此基于数据的评估效果大打折扣。其次,对青少年个人的敏感信息进行过度收集和分析,可能涉及个人隐私的保护问题。更重要的是,即便平台成功建立了一个信用模型,也无法完全消除还款风险——一个人的生活状态、职业规划乃至人生选择都可能在短时间内发生改变,从而导致贷款违约。因此,“16岁贷款平台小额”依赖于算法的预测能力,而这种预测能力本身就带有很大的不确定性。
除了技术层面之外,家长或监护人的作用至关重要。由于法律上,16岁的个体无法独立签署贷款合同,许多平台要求引入法定代表人——通常是父母或监护人——作为担保人。这在一定程度上降低了平台的风险,但也增加了家庭的财务负担。同时,如果贷款出现问题,直接责任也落在父母或监护人的头上。因此,家长在考虑是否为孩子申请贷款时,需要进行充分的沟通和教育,帮助孩子了解贷款的本质、风险和还款义务。更重要的是,要警惕平台可能存在的过度营销行为,避免盲目相信平台的承诺而做出错误的决定。 关键在于建立一个健康的家庭财务管理理念,而不是将贷款作为解决经济问题的手段。
展望未来,“16岁贷款平台小额”的发展方向可能会更加注重风险分散和可持续性。例如,平台可以探索与教育机构合作,提供学费分期付款服务;也可以利用社交电商模式,帮助年轻人进行低成本的消费体验;更重要的是,推动政府和社会各界共同建立健全的年轻人的信用体系,提升他们的金融素养。然而,无论采用何种模式,都必须坚守风险控制的核心原则,避免将贷款变成一种诱导青少年过度消费、负债累度的工具。 解决这个问题并非依赖于单枚平台的解决方案,而是需要构建一个全社会关注和支持的生态系统,保障青少年的权益和长远利益。
相关文章
花呗套现,商家手续费多少?
近年来,越来越多的商家选择通过接入花呗套现服务以加速资金周转。然而,对于这项业务,手续费是许多商家关心的重点问题之一。首先,需要明确的是,所谓的“手续费”通常指的是商家为使用花呗套线服务支付给相关平台...
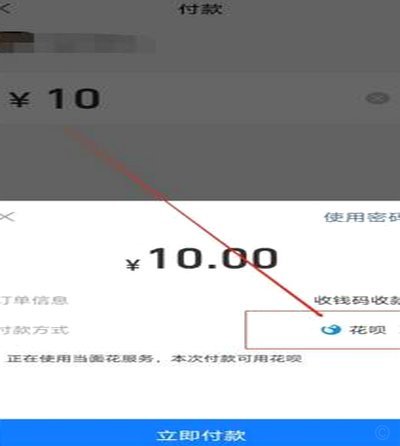
支付宝花呗扫码支付三步搞定
支付宝花呗的便捷支付,很大程度上依赖于其扫描二维码的功能,但对于习惯使用支付宝的消费者来说,花呗的扫码支付并非总是直观易懂。理解其背后的机制和操作细节,能够避免不必要的麻烦,真正实现无感支付的体验。核...
携程“拿去花”竟是金融服务平台
近期,关于“携程拿去花”背后的公司信息引起了广泛关注。实际上,“携程拿去花”并非一个独立的实体企业,而是携程集团为了拓展用户信用消费场景而推出的一款金融服务产品。通过与金融机构合作,携程搭建了这一平台...
分期乐拒准变“通”秘诀
面对分期乐平台中用户常遇到的“秒拒”情况,背后隐藏着一系列复杂的评估机制与个人信用背景因素。每当借款人提交借款申请时,系统会瞬间进行全方位的数据比对与风险分析,这其中包括但不限于用户的征信记录、还款能...

得物额度怎么提升? 玩转信用攻略
得物app的额度并非一成不变,而是通过你的信用评估和平台的算法来动态调整的。申请额度的关键在于理解得物“信用体系”的运作机制,并围绕其进行优化。得物的核心价值在于其强大的品控机制和海量的用户流量,而平...
如何识别网店套现商家并联系平台客服
网店套现是一种不当行为,利用虚假交易或者刷单等方式获取平台资金的行为。对于“网店套现商家怎么找 平台客服”的话题,可以从两个角度来分析:一是如何识别和防范这类商家,二是通过官方渠道寻求帮助。 首先,...