能花呗的app暗藏风险
花呗的支付机制本质上是基于信用额度的循环借贷,其设计初衷并非为用户提供套现工具。部分第三方应用通过技术手段绕过系统风控,将额度转化为现金流动,这种操作在金融合规层面存在灰色地带。此类工具往往依赖于商户结算周期与支付延迟的差额,通过高频交易制造资金周转空间,但其本质是利用平台规则漏洞进行套利,而非真正的消费行为。这种模式在初期可能带来短期收益,却暗含着账户被风控系统识别后的连锁风险。
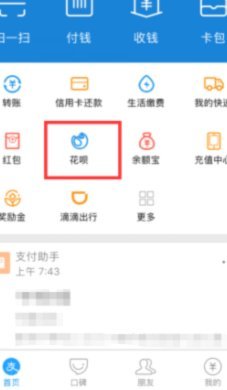
用户行为模式的演变正在重塑花呗的使用边界。部分群体通过建立多账户体系,将额度拆分后进行跨平台流转,形成类似"资金池"的运作逻辑。这种操作在提升资金利用率的同时,也加剧了信用资源的过度消耗。当系统检测到异常的消费频次与金额分布时,反噬效应往往呈现指数级增长,导致账户被永久冻结的概率远高于普通用户。这种风险与收益的不对等,正在促使更多用户转向更透明的金融工具。
合规性支付工具的创新正在重构消费场景。部分金融机构推出的信用支付产品,通过绑定工资账户或信用卡额度,实现更精准的信用评估。这类工具将消费行为与收入能力直接挂钩,避免了传统套现模式下的资金链断裂风险。同时,智能风控系统通过分析用户消费轨迹、还款能力等多维数据,构建起更立体的信用画像,这种技术迭代正在逐步压缩套现工具的生存空间。
监管政策的持续收紧正在重塑市场格局。随着反金融风险攻坚战的推进,支付机构对异常交易的监测精度不断提升,套现行为的识别模型已覆盖从交易时间戳到地理位置的全链条数据。部分平台开始尝试将花呗额度与用户信用评分直接绑定,这种机制既保障了资金安全,又为用户提供了更清晰的信用使用指引。行业正在从"流量优先"转向"风险可控"的发展路径。
用户心理层面的转变正在影响消费决策。当套现带来的短期便利逐渐被长期信用成本抵消,更多用户开始重视消费行为的可持续性。部分年轻群体通过建立消费账本,将花呗使用转化为财务规划工具,这种转变反映了消费观念从"即时满足"向"理性规划"的过渡。这种认知升级正在推动支付工具向更普惠、更透明的方向演进,为用户创造更健康的消费生态。
相关文章
如何解除鹿优选银行卡绑定
在鹿优选平台解除银行卡绑定的核心步骤需要精准定位支付管理模块。用户需通过APP内「我的账户」进入「支付安全」界面,找到「已绑定银行卡」列表。点击对应卡号后,系统会弹出解绑确认弹窗,需输入当前支付密码完...
羊小咩享花卡如何顺利提现
羊小咩享花卡作为一款受欢迎的消费金融产品,为用户提供了一系列便利的功能和服务。然而,在实际使用中,许多用户可能会遇到提现资格的问题,这不仅涉及个人账户状态,也与多种外部因素密切相关。在此文中,我将从深...
安逸花正规吗?利息多少?
安逸花近年来逐渐成为人们口中的“小额借贷”平台,其便捷的申请流程和快速放款优势吸引了许多用户。然而,对于其正规性及利息情况,公众普遍存在疑惑。实际上,安逸花并非传统意义上的金融机构,而是属于互联网金融...
携程去花额度如何有效使用
携程拿去花额度是许多旅行爱好者关注的话题。首先需要明确的是,“拿去花”额度实际上是指携程推出的“去花”信用支付产品,提供给用户一定额度用于消费,但这种额度的使用是有条件和规则限制的,并非可以无条件获取...
得物余额提现:提现后怎么用?
关于“得物app余额提现出来怎么用”,这个问题其实可以拆解成两部分来探讨,一是如何将得物app中的余额成功提现到银行卡;二是提现出来的余额具体能用于哪些方面。 首先,想要从得物app中提现余额,你...
微信分付开通指南:轻松上手
微信支付分付功能作为支付宝与微信两大生态中的一项重要服务,在数字化转型时代发挥着不可替代的作用。它不仅满足了企业对资金分配的需求,更为个人用户提供了灵活的资产管理方式。在实际应用中,分付功能已经成为许...