月付提现难?背后原因揭秘
月付服务的核心在于提供即时消费的信用额度,本质上与信用卡分期功能相似。这类服务通常由持牌金融机构或合规第三方支付平台运营,用户通过审核后可获得循环信用额度。值得注意的是,月付服务与传统信贷存在本质区别:前者额度通常与特定消费场景绑定,例如某电商平台的分期付款服务,额度仅限于在该平台购物使用。这种场景化特征导致用户容易误以为这是单纯的"现金贷"服务,实际上其信用本质远比表面功能复杂得多。
关于提现功能,这涉及平台运营模式与监管要求的深层博弈。合规持牌机构出于风控考虑,通常禁止直接提现,因为这会显著增加坏账率。而第三方支付平台出于监管合规性,也极少开放提现通道。但存在例外情况:部分银行的联名月付卡可能通过ATM机实现类似"取现"功能,但这实质是循环信用额度的一部分,会额外收取手续费和利息。更值得关注的是,某些违规平台可能提供变相提现服务,这类行为往往伴随高息陷阱,已被监管部门重点打击。
月付服务的风险管控体系呈现多维度特征。平台会通过大数据建模评估用户还款能力,包括但不限于:消费频率稳定性、账单金额波动性、历史履约记录、第三方征信数据等。值得注意的是,系统评估往往比人工审核更严格,因为机器可以捕捉到人类难以察觉的还款能力波动信号。当用户频繁申请提高额度时,系统会自动触发更复杂的交叉验证流程,包括职业稳定性分析、收入水平校验、资产证明要求等,这种动态风控机制显著降低了信用欺诈风险。
对于具备较强信用资质的用户群体,可以采取分层策略应对月付服务。优质用户(通常指连续使用6个月
从信用体系建设角度观察,规范使用的月付服务实际上能产生正向价值。按时足额还款会提升个人信用评分,而逾期记录则会在征信系统中留下明确标记。值得注意的是,不同机构的征信系统存在数据共享壁垒,但都遵循同样的评分逻辑:良好履约记录会在全系统获得正向加权。建议用户将月付消费视为普通消费,严格遵循"收入-支出=结余"的财务纪律,这种习惯养成后,反而能提升整体信用画像质量。
相关文章
羊小咩商家回收策略详解
羊小咩商家回收价格的话题,涉及到了二次销售的市场运作机制。首先需要明确的是,“羊小咩”作为一个虚构的例子,在现实中并不存在具体的品牌或平台,但它可以象征那些提供二手商品交易平台或者回收服务的企业。这些...
得物钱包如何提现步骤全解
在得物平台上,用户往往会在购物、交易或参与各种活动时,积累得物钱包的余额。有时,用户可能会想要将这些余额提现到自己的银行账户。本文将详细介绍如何在得物上进行钱包提现的操作流程。 首先,提现操作需确保...
分期乐额度变现实用技巧
### 分期乐消费额度变现的策略与挑战 随着互联网金融的发展,分期购物平台如雨后春笋般涌现。其中,“分期乐”凭借其庞大的用户群体和丰富的消费场景,在市场上占据了重要位置。然而,许多消费者在享受分期...
支付宝花呗套现的风险与隐患
支付宝花呗的便捷性和灵活运用吸引了许多用户,但同时也为一些人提供了“套现”的机会。所谓花呗套现,指的是利用花呗额度获得现金或其他有价值的资源。这听起来像一个简单的交易,但实际上是一个涉及风险和隐蔽操作...
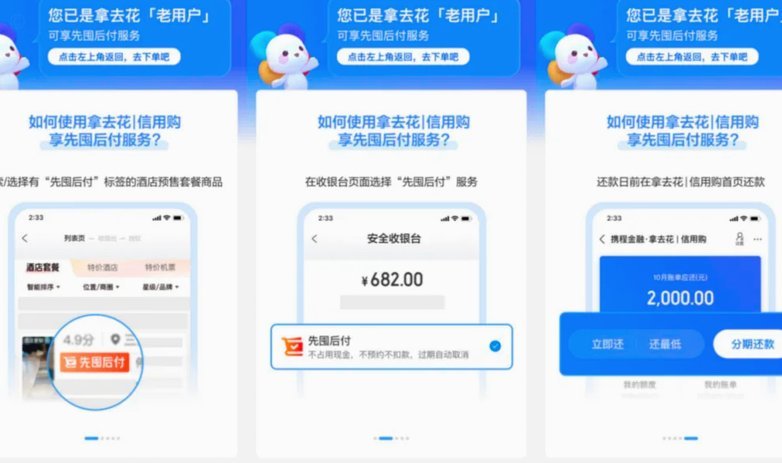
携程拿去花分期付款攻略
携程拿去花作为一种旅行消费金融产品,为用户提供便捷的旅游资金支持。用户在携程平台上预订酒店、机票、旅游产品时,可以选择使用拿去花进行分期付款。那么,携程拿去花怎么分期付款呢?以下是详细的步骤介绍。...
急需资金周转想动用花呗?请先看清其中的潜在风险
首先,需要明确一点,直接从花呗里“套出钱”并不是一个合法或推荐的做法。花呗作为蚂蚁金服推出的一种消费金融产品,其主要用途是帮助用户先消费后还款,缓解了短期的资金压力。但是,任何金融产品的使用都应当遵循...