美团月付怎么退?别再走弯路了
要理解如何终止美团的月度自动扣款服务,首先必须抛开“关闭”这个单一动作的理解,将其视为一个涉及多个维度的金融服务合同终止流程。用户真正需要做的是定位导致定期扣款的“源头产品”——无论是特定的会员订阅包、联名金融服务还是增值内容包。这要求用户具备系统性的排查能力,不能只停留在支付界面。用户应首先进入美团的“我”中心,而非直接在支付记录页,进入服务管理专区。核心步骤的本质是**服务解绑与合同主动终止**。你需要像诊断一个复杂的设备一样,逐一检查所有已开通的增值服务项。如果扣费的来源无法在个人中心的主菜单下清晰呈现,那么其极大概率是绑定在特定业务场景(例如外卖会员、电影票套餐)的衍生合同,这要求你进入该业务的详情页,查找“服务管理”或“定期缴费”的选项卡,这是真正执行生命周期管理的关键切入点。
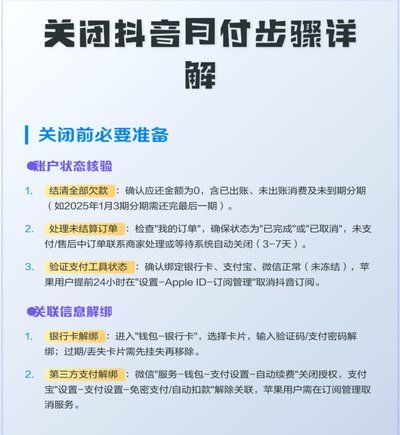
如果通过个人中心路径仍无法找到明确的服务解绑入口,说明该扣费可能属于商家或第三方服务商通过美团平台进行收款,其合同主体可能并非仅是美团平台本身。在这种情况下,问题从“关闭美团月付”升级为“追溯合同主体并履行终止权”。此时,用户需要利用美团官方的在线客服或电话渠道进行人工干预,并要求客服出具明确的扣费合同来源证明。专业的处理方式绝不会满足于口头指导,而是要求系统层面的操作确认。你需要明确提出:**不是关闭支付通道,而是要求终止特定的增值服务协议**。在沟通时,用户应清晰记录下所有对话ID、客服代表工号和诉求的反馈,这构建了你维权和确认合同终止状态的全部证据链,保障了后续的扣费争议解决能力。
此外,深入了解自动扣款的财务模型,能帮助用户建立强大的防御机制,彻底杜绝未来的隐形收费。许多人误以为系统后台的“支付方式”设置就是所有自动扣款的控制点,这是错误的认知。实际控制的是“服务协议”和“扣款权限”。每次发生自动扣款,用户都必须将其视作一次小型合同的签订与履行。如果你发现美团近期新增了类似订阅或定期扣款的行为,最好的做法是在扣款发生后立即进行回溯调查,查看支付凭证详情,确认交易的每一笔费用所对应的服务品类名称。养成这种习惯,能让用户从一个被动的付费接受者,转变为一个主动管理数字合同的金融消费者,避免被不知情的“功能升级”或“小额增值服务”持续绑定。
终极的专业应对,在于构建一个完整的“订阅管理防火墙”。面对复杂的平台生态和自动续费的便利性陷阱,用户需要主动出击,定期进行一次全面的“服务清单大扫除”。这包括但不限于:不仅检查美团本身,还要同步检查支付宝、微信支付等其他生活服务平台的自动扣款记录。将每一次的定期缴费行为,都视为一种有明确时间窗口和价值回报的金融工具。一旦某一服务的价值边际递减,或者用户对该服务的需求发生改变,应第一时间执行主动解绑,而不是等到账单通知提醒时才被动处置。记住,关闭月付的流程,核心在于用户对自身金融服务配置的掌控力和持续的监控习惯。
相关文章
分期乐额度被拒背后的原因
分期乐额度被拒绝,绝非单纯的“不好意思,钱不够”那么简单。它实际上是金融机构对借款人信用风险的一种评估,这个评估过程极其复杂,且往往被一些不被察觉的细节所左右。银行或金融科技公司并非孤立地评估征信报告...
拿去花卡提现安全吗?
拿去花卡,其提现功能并非一蹴而就,也并非所有花卡都具备这项服务,更重要的是,围绕“拿去花卡可以提现吗”的安全性问题,我们需要深入剖析其背后的机制和潜在风险。传统意义上,花卡本身是预付卡,其核心功能在于...
得物借款提现:细节一次看透
在当今消费金融日益普及的背景下,越来越多的人选择使用各种借贷平台来满足自己的消费需求。得物,作为一家知名的电商平台,其旗下不仅有丰富的商品种类,还推出了“借钱”功能,以帮助消费者解决短期资金需求。那么...
得物变现策略:如何快速实现高效变现
在当今竞争激烈的商业环境中,得物变现速度越快,往往意味着更高的效率和更精准的资源配置。快速变现不仅是企业初创期的核心目标,更是长期发展中的关键能力。要实现这一目标,需要从商业模式、市场定位、资源整合等...
套花呗背后的财务陷阱
“套花呗”的本质,绝不仅仅是一个简单的金钱借贷行为,它更深层次地暴露了一群人面对短期流动性压力时的行为逻辑和消费心理。人们挪用信用额度,寻求的不是资金本身,而是一种心理上的“财富幻觉”——一种即刻弥补...
得物提现全攻略:轻松到账指南
得物余额提现至微信,看似简单的操作,实则涉及平台风控体系、银行通道以及用户自身账号安全等多重因素。许多用户困惑在于提现为何时快时慢,甚至遇到提现失败的情况。这并非得物平台有意刁难,而是其为了保障交易安...