美团生活费如何提额
美团生活费额度的提升本质上是平台对用户信用价值的再评估过程。平台通过多维度数据模型判断用户的还款能力与消费潜力,核心逻辑在于建立用户与平台之间的信任关系。当用户频繁使用生活费服务却未产生逾期记录时,系统会将这种稳定履约行为视为信用资产。值得注意的是,平台并非单纯依赖历史数据,而是通过实时行为分析动态调整额度,例如在节假日消费高峰期间,系统会根据用户近期消费频次与支付能力临时提升额度,这种机制既保障了资金安全,又实现了资源的精准分配。
提升额度的关键在于构建差异化的消费画像。平台算法会深度解析用户的消费场景,比如高频次的外卖订单与偶尔的酒店预订会产生截然不同的信用标签。当用户在特定品类形成稳定消费习惯时,系统会将该品类的消费能力转化为额度支撑。例如,经常在深夜下单宵夜的用户,其额度模型会优先考虑深夜时段的支付能力,而这类用户往往比白天消费用户拥有更强的即时支付意愿。这种场景化评估使额度分配更贴近实际需求,也促使用户主动优化消费结构以获取更高额度。
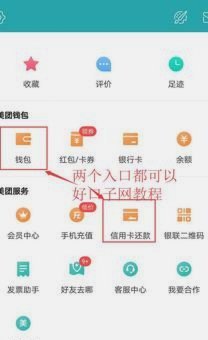
平台对用户账户健康度的监控远超表面数据。除了基础的逾期记录,系统还会分析用户的资金周转周期、消费账单的还款节奏等隐性指标。当用户在还款日提前完成支付时,系统会将这种主动履约行为纳入信用评分体系。同时,平台通过机器学习模型识别用户的资金流动性,例如在用户连续三个月保持全额还款的情况下,系统会自动触发额度评估机制。这种动态调整既避免了额度固化带来的风险,也激励用户持续优化财务行为。
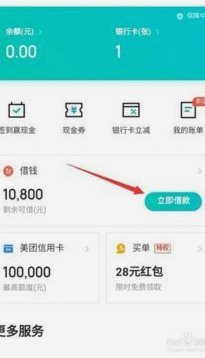
最终额度的确定是多重算法的综合输出结果。平台会根据用户的信用评分、消费活跃度、账户健康度等参数进行加权计算,同时结合市场环境与风控策略动态调整。当用户发现额度未如预期提升时,应优先排查是否存在异常消费行为或账户状态异常,而非简单重复申请。理解这种算法逻辑后,用户可以通过优化消费场景、提升资金周转效率等策略,实现额度的可持续增长。
相关文章
美团月付不是套现!商家如何合法高效利用增加营收?
美团月付的运作模式,本质上是为商家提供了一种低风险、灵活的收款方式,其核心价值在于缩短商家收款周期,同时降低商家自身的资金压力。传统的商家收款流程往往需要银行等金融机构介入,涉及一系列审核、清算等环节...
便利套:重塑效率的时代工具
便利套,这个看似平凡的词汇,实则承载着现代人对效率与便捷的极致追求。它的本质并非某种具体产品,而是一种思维模式的体现——将重复性、低效的工作流程通过系统化设计,转化为可复用的解决方案。便利套的核心在于...
羊小咩贷款,提现真的可行吗?
“羊小咩贷款能提现吗”这个问题,并非简单的“是或否”答案,而是一个需要从多个维度进行评估的复杂问题。要理解其可行性,首先需要明确“羊小咩贷款”的运作模式。它本质上是一种P2P风投产品,区别于传统的银行...
得物月付如何查看保存的联系人
随着移动支付的普及,越来越多的人选择通过各类便捷的小程序和应用来管理个人财务。其中,“得物月付”因其独特的产品特性而受到年轻人的喜爱,它不仅提供分期付款服务,还让用户可以轻松追踪自己的购物记录和个人信...
白条额度怎么自用安全指南
白条作为消费金融工具,其核心价值在于信用额度的灵活使用。用户在实际操作中需明确区分合法合规的额度管理与违规套现行为。通过合理规划消费场景,例如将额度用于日常购物、线上支付或分期付款,可实现资金周转效率...
得物额度:如何提升你的专属购物力
得物这个平台,最初的精髓在于其独特的“信用购物额度”机制,它不仅仅是提供了一个潮流好物聚集地,更是一种基于个人信用积累的“专属消费体验”。理解得物购物额度的购买方法,远不止是知道如何“买”东西,更在于...