花呗分期背后的套现风险与陷阱
花呗分期套现,本质上是利用花呗账单进行资金周转的一种变相行为,其背后潜藏着复杂的金融风险与道德考量。这些套现平台,通常以“垫付”、“代理”、“合作”等名义,吸引用户将花呗分期账单转让给他们,获得现金。看似便捷,实则将用户置于一个风险较高的境地。平台往往会收取不菲的服务费,即使如此,用户仍可能因为自身信用记录受到影响而承担额外的责任。更重要的是,平台运营者为了规避监管,可能采用非法手段,例如虚假注册、洗钱等,最终损害的是用户自身利益。这种行为链条的复杂性,让用户难以预估其最终的后果,也模糊了责任的归属。
这些平台对花呗的运营机制有着精巧的理解,他们知道花呗体系依赖于用户自身的信用评估,并以此决定可使用的额度。通过“套现”模式,平台实质上是在利用用户的信用,并将其转化为现金流,从中获取利润。这种行为不仅侵蚀了花呗体系的健康发展,也增加了花呗风险管理的难度。花呗为了维持其业务的正常运转,不得不投入更多资源进行风控,这最终会影响到所有用户的体验,可能导致额度下降或信用限制。从宏观层面来看,花呗分期套现平台的出现,反映了用户对于短期资金周转需求的旺盛,也暴露出传统金融服务在解决此类问题上的不足。
花呗分期套现行为的风险远超于简单的经济损失。即便用户成功套现,并收到了预期现金,也可能面临来自花呗官方的处罚。花呗的协议条款明确禁止将花呗账单转让给第三方,任何违反协议的行为都可能导致账户被冻结,信用记录被降级,甚至被起诉。此外,参与套现的平台可能存在欺诈行为,用户可能无法收到应得的现金,甚至可能承担原账单的还款责任。更令人担忧的是,一些不法平台会利用用户的个人信息进行非法活动,例如电话诈骗、网络贷款等,给用户带来难以估量的精神损失。因此,即使在资金紧张的情况下,也应避免参与花呗分期套现活动,寻求更合法的解决方案。
监管层对于此类活动也并非毫无察觉。针对花呗分期套现行为,支付平台已经采取了多项措施,例如限制账户功能、冻结账户、提高风控标准等。同时,公安机关也开始介入,对涉嫌非法经营、诈骗等犯罪行为进行打击。然而,由于平台数量众多、转移迅速,监管难度较大。这些平台往往采取隐蔽的方式运营,利用漏洞进行非法活动,需要支付平台、监管部门以及用户共同努力,才能有效遏制花呗分期套现行为的蔓延。未来,更严格的监管措施和更先进的风控技术将是必然趋势,而用户也应提高自身的风险意识,避免参与到此类高风险的活动中。

从用户角度来看,避免花呗分期套现的最佳方式是提升自身的财务管理能力。合理规划消费支出,避免过度依赖花呗分期。如果面临短期资金周转困难,可以尝试其他合法的融资渠道,例如银行贷款、信用社借款等。此外,积极维护良好的信用记录,也是避免陷入财务困境的重要手段。良好的信用记录不仅可以更容易获得贷款,也可以在未来的生活和工作中带来更多便利。花呗分期套现平台看似提供了一种快速获取现金的途径,但其带来的风险和潜在的后果是不可忽视的,必须保持警惕,理性对待。
最终,花呗分期套现平台的存在,揭示了金融创新与监管之间的博弈。虽然花呗为用户提供了便捷的消费支付方式,但也衍生出了一系列潜在的风险。如何平衡用户需求与金融安全,需要支付平台、监管部门以及用户共同努力,构建一个更加健康、可持续的金融生态系统。单纯依靠技术手段的限制难以彻底根除此类行为,更需要提升用户自身的风险意识和金融素养,以及不断完善监管体系,以应对不断变化的金融环境。
相关文章
美团生活费提额:行为活跃度决定额度
美团生活费提额,本质上是美团通过数据分析,评估用户在生活类内容消费上的活跃度和粘性,进而提升用户等级,从而撬动更高额度的优惠。这绝不仅仅是简单的“消费越多越好”的逻辑,而是基于美团对用户行为和偏好的精...
京东白条提现方式及现金还款技巧
### 京东白条现金还款的实用指南 京东白条作为京东金融推出的信用支付工具,其核心功能是为用户提供短期信用消费支持。然而,许多用户对如何将白条消费转化为现金存在误解。实际上,京东白条本身并不支持直接...
得物提现到账支付宝要多久?
得物提现至支付宝的到账时效受多重变量影响,常规情况下需1-3个工作日。平台方为保障交易安全,会通过多层风控系统对提现申请进行校验,包括账户合规性、交易行为真实性及资金流向追溯。此类审核机制虽能有效防范...
羊小咩便荔卡包额度怎么套出来提现
“卡包额度”的本质,并非实体可交易的货币,而是一套由特定平台内部算法和交易协议支撑的虚拟信用水位。探讨其“套出”的可能性,必然需要从金融工程和系统架构的视角进行解构。其核心命题,实际上是在审视平台限制...
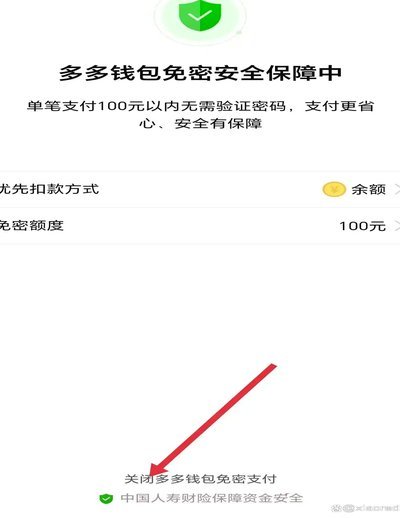
如何优雅地关闭携程钱包?
携程钱包作为携程生态系统中的便捷支付工具,其设计初衷是为用户提供无缝预订体验。然而,随着用户对支付方式多样化的选择,关闭这一功能的需求也随之浮现。许多用户在使用过程中可能因安全顾虑、账户整合需求,或单...
得物提现全攻略:轻松到账指南
得物余额提现至微信,看似简单的操作,实则涉及平台风控体系、银行通道以及用户自身账号安全等多重因素。许多用户困惑在于提现为何时快时慢,甚至遇到提现失败的情况。这并非得物平台有意刁难,而是其为了保障交易安...