支付宝花呗扫码支付三步搞定
支付宝花呗的便捷支付,很大程度上依赖于其扫描二维码的功能,但对于习惯使用支付宝的消费者来说,花呗的扫码支付并非总是直观易懂。理解其背后的机制和操作细节,能够避免不必要的麻烦,真正实现无感支付的体验。核心在于花呗并非独立运行的支付系统,它紧密地集成在支付宝生态中,因此,使用花呗扫码付款实际上是在进行支付宝支付,只是在操作流程上略有不同。花呗的扫码功能,实际上是在触发支付宝支付的界面,用户只需将花呗账户与支付宝账户关联,确认支付金额和支付方式,扫描商家提供的二维码,完成支付流程。关键在于,用户必须确保自己的花呗账户与支付宝账户处于关联状态,否则扫码支付将无法生效。 此外,商家也需要具备支付宝支付的资质,才能提供有效的二维码收款。因此,在选择合作的商家时,用户应该仔细核实商家的资质,以确保支付的安全性和顺利进行。
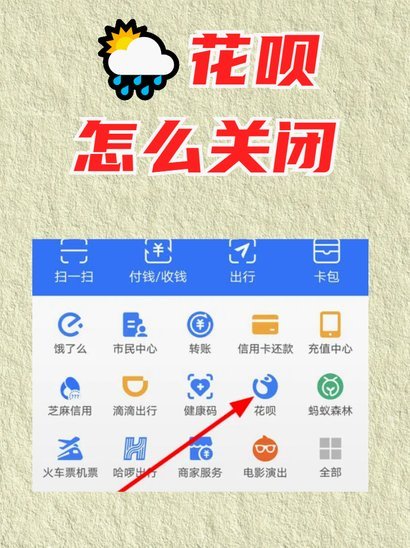
花呗扫码支付的流程与普通支付宝支付流程非常相似,但用户需要注意一些细节以避免支付失败。首先,确认花呗账户的余额或可用额度足够支付金额,否则支付会返回失败。其次,确保二维码清晰可识别,扫描时保持手机屏幕稳定,避免移动或遮挡影响扫描效果。在扫描过程中,支付宝会提示用户确认支付金额和支付方式,仔细核对信息再进行确认,避免误操作。更重要的是,了解花呗的“免密支付”功能。在首次使用花呗扫码支付时,系统会自动在用户账户中扣款,后续交易则可以进行“免密支付”,无需再次确认,提升了支付的便捷性。需要注意的是,“免密支付”有一定的额度限制,具体限制信息可以在花呗App的“设置”中查看。 另外,对于一些不支持花呗支付的商家,可能会提供其他支付方式,例如银行卡支付或现金支付。用户在选择支付方式时,可以根据自身情况进行判断,并充分利用支付宝的多元支付功能。
为了提升花呗扫码支付的安全性,用户可以采取一些预防措施。首先,在扫码时,注意观察二维码的来源,尽量选择信誉良好的商家提供的二维码。避免扫描不明来源的二维码,以防止恶意支付。其次,开启支付宝的“安全支付”功能,该功能会对用户的支付行为进行实时监控和风险评估,一旦发现异常,系统会自动阻止支付。 此外,定期检查支付宝账户的支付安全设置,如指纹支付、人脸识别等,确保支付过程更加安全便捷。 支付宝也在不断加强安全措施,例如对大额支付进行风险提示,对异常支付行为进行实时拦截,并对用户的支付行为进行历史记录,以便用户随时进行追溯。用户应养成良好的支付习惯,如设置支付密码、定期修改密码等,以提高账户的安全性。

花呗的扫码支付功能也随着支付宝App的不断更新和优化而不断迭代。例如,支付宝在支付过程中加入了“支付限额”功能,用户可以根据自身需求设置支付限额,避免大额支付带来的风险。 此外,支付宝还推出了“支付保护”功能,为用户的支付交易提供保障,一旦发生支付欺诈,用户可以申请赔偿。用户在使用花呗扫码支付时,建议及时关注支付宝App的更新提示,了解最新的支付功能和安全措施,以便更好地利用花呗的便捷支付功能。 对于一些特殊场景,例如线下支付,支付宝也在不断优化扫码支付的体验,例如支持“一扫付款”、“快速扫码”等功能,提升支付效率。 支付宝持续投入技术创新,致力于为用户提供更加安全、便捷、高效的支付体验。
综上所述,支付宝花呗的扫码支付,并非简单地“扫一扫即付款”,而是一个基于支付宝生态的整合支付流程。 用户理解其背后的机制,注意操作细节,并采取相应的安全措施,才能真正享受花呗的便捷支付体验。 随着支付宝不断优化花呗的支付功能和提升支付安全,用户在使用花呗扫码支付时,将能够更加流畅、安心、便捷地完成支付交易。 关键在于持续关注支付宝App的更新,并积极利用支付宝提供的各种支付功能,充分发挥花呗的支付优势。
相关文章
羊小咩享花卡如何顺利提现
羊小咩享花卡作为一款受欢迎的消费金融产品,为用户提供了一系列便利的功能和服务。然而,在实际使用中,许多用户可能会遇到提现资格的问题,这不仅涉及个人账户状态,也与多种外部因素密切相关。在此文中,我将从深...
金条固定还款日取消的影响探析
金条固定还款日的关闭将直接冲击资金流动性管理机制。传统模式下,固定还款日为投资者提供了明确的资金回笼节点,便于规划现金流。当这一机制被取消后,市场将面临短期资金集中释放的压力。机构投资者可能被迫调整资...
白条额度怎么自用安全指南
白条作为消费金融工具,其核心价值在于信用额度的灵活使用。用户在实际操作中需明确区分合法合规的额度管理与违规套现行为。通过合理规划消费场景,例如将额度用于日常购物、线上支付或分期付款,可实现资金周转效率...
月付服务中断怎么办?原因与应对指南
自从电子支付和在线服务逐渐成为日常生活中不可或缺的一部分,“月付不能用了”这个情况已经影响了不少用户的使用体验。当一个曾经稳定的月度付费服务突然中断时,用户往往会感到措手不及。这种突如其来的变化不仅会...
白条套现的正确打开方式
面对“白条咋套现呀”这一问题,首先要明确的是,“白条”通常指的是电商平台或金融机构提供的信用支付方式。比如阿里巴巴旗下的蚂蚁金服推出的花呗、京东的京豆等,都具有一定的信用消费功能。但需要注意的是,并不...
分付套现:别信那些“取现”技巧
所谓“分付套现的6个方法”多游走于灰色地带,本质是利用虚假交易或渠道商户完成资金定向流转。部分教程鼓吹通过扫码转账、虚构订单或第三方代付工具实现提现,却刻意忽略底层风控逻辑。分付作为持牌消费金融产品,...