微信分付套现:陷阱还是机遇?
微信分付套现,乍听起来是一个利用微信支付奖励机制的聪明方法,但实质上它是一场风险与道德困境交织的复杂实验。这类平台,通常以提供“分付代收”服务为幌子,吸引用户将自己的微信支付分账功能接入平台,平台承诺...
便利通卡:一卡通行的城市生活
便利通卡,这个看似简单的交通卡,其使用范围远超人们的想象。其价值不仅仅在于便捷的支付功能,更在于它连接着庞大的城市运营体系,并随着科技的进步不断拓展其应用场景。要真正理解便利通卡的“哪里能用”,需要深...
花呗取现:规则、风险与技巧
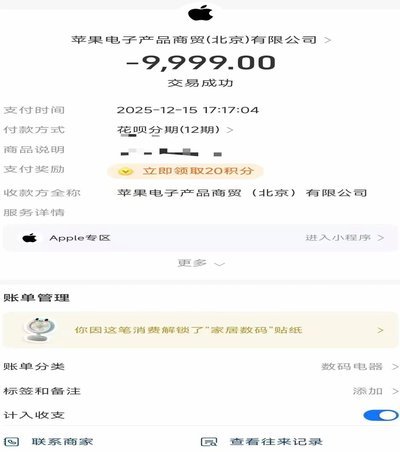
花呗平台取现,并非单纯的资金转移,它实际上是支付宝生态系统内一种精细化的财务管理工具,服务于用户在不同场景下的资金需求。理解花呗平台取现的机制,要从其背后的信用评估和风险控制体系入手。支付宝对用户在花...
支持花呗的平台有哪些
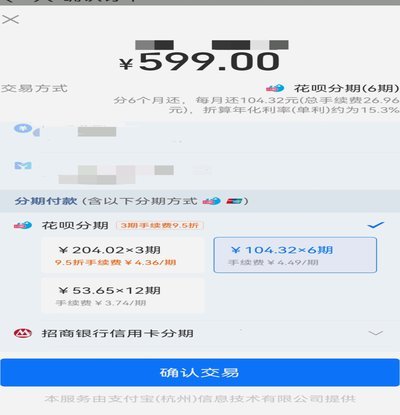
花呗的普及性与其背后的强大支付生态息息相关,这不仅仅是蚂蚁集团对消费信贷市场的探索,更是对场景化的支付需求的一种积极响应。它的价值不在于单次交易的便利性,而在于在各种消费场景中的无缝衔接。能接受花呗支...
套花呗到底要交手续费吗?风险与真相全揭秘
近期,关于如何“套取”花呗并涉及手续费的问题在网络上引发热议。首先需要明确的是,“套取”花呗这种行为本质上属于滥用信用支付工具的不正当手段,违反了平台服务协议及相关的金融法规。 在正常的使用场景下,通...
帮人花呗:风险与隐患
在当今社会,随着互联网金融的迅速发展,花呗成为了许多人的消费选择。然而,帮别人套取花呗的行为却引发了广泛关注和争议。这种行为不仅涉及到个人信用安全,还触及了金融监管的底线。从专业角度来看,帮别人套取花...
羊小咩享花卡怎么提现
羊小咩享花卡的提现过程,本质上是用户虚拟激励向实物化资产转换的价值结算环节。这种转换并非简单的指令执行,而是涉及到平台资产清算与用户权益核验的双重校验。理解这一逻辑,首先要明确享花卡内资产的底层属性,...
携程金融拿去花背后的金融科技生态
深度探究“携程金融拿去花”背后的生态结构,绝不能将其简单地归结为一个单一的、可指向的平台名称。这本质上是一个复杂的、多维度的金融科技(FinTech)生态闭环的体现。它描绘的,不是一个开关,而是一套基...
微信分付套现:风险与防范
微信分付作为微信生态内嵌的信用支付工具,其本质是基于用户行为数据构建的动态授信模型。平台通过分析用户的社交关系链、消费习惯、还款记录等维度,形成差异化的额度分配机制。这种设计初衷在于为用户提供更灵活的...
羊小咩为何不能随便提现?揭秘背后原因
羊小咩贷款的提现限制,远非单纯的技术故障或平台运营策略,而是建立在一系列复杂的风险控制、合规监管和运营模型之上。要理解其背后的原因,需要深入审视其商业模式的本质——低风险、高周转的短期贷款业务。羊小咩...