微信分付:轻松拿钱,玩转信用规则
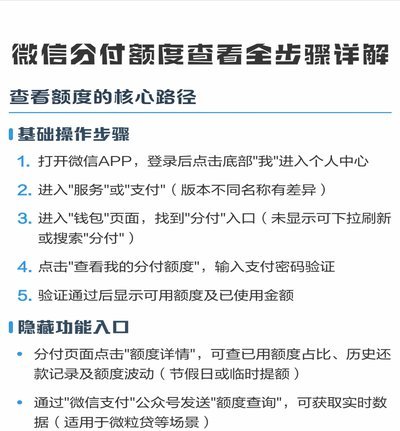
微信分付的核心逻辑在于信用评估与资金流动的双向绑定,用户需通过行为数据构建信用资产,才能触发资金释放。初期使用时,系统会依据绑定银行卡、消费频次、社交关系链等维度进行动态评分,高分用户可获得临时额度。...
得物提现失败?别慌,速查原因
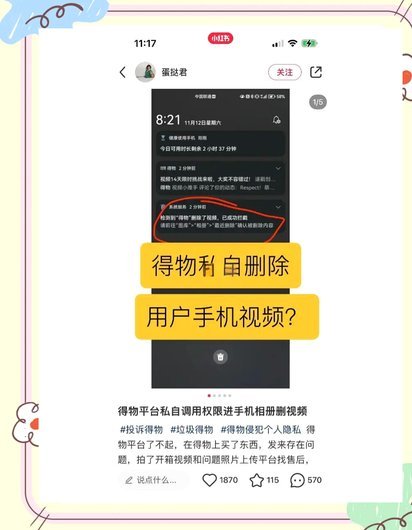
得物App提现失败的根源往往指向账户状态与系统风控的双重博弈。当用户遭遇提现障碍时,首要排查点在于账户是否触发异常机制。平台对新注册用户设置的风控阈值通常包含交易频率限制、身份验证未完成等条件,这些规...
消费有道,收支平衡的艺术
“去哪儿拿去花在哪里还钱”这个看似玩笑话背后,蕴含着一种对消费行为的深刻反思。它不仅仅是关于账本上的数字游戏,更指向了我们在日常生活中是否真正理解自己的需求,以及如何有效地管理资源。我们的大部分消费都...
拿去花卡为何不能提现?
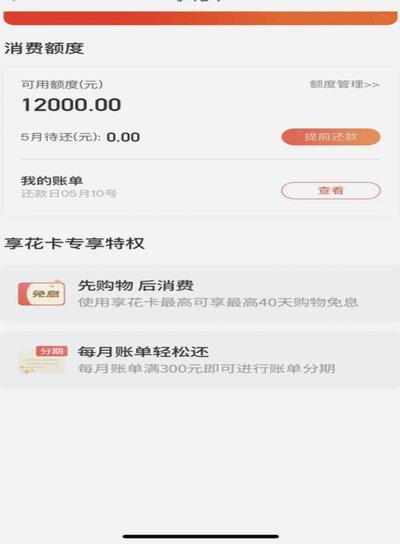
拿去花卡,作为一种新兴的消费支付工具,其便捷性吸引了大量用户。然而,关于“拿去花卡可以提现吗?取不出来”的问题,却困扰着不少人。这并非单纯的提现操作失败,而是涉及其底层逻辑、风控机制以及用户认知偏差的...
秒用花借款安全吗?风险全解析
任何涉及“秒用”字眼的借贷行为,其本质诱惑在于极度的即时性和便捷性,这是一种对用户资金需求的迅速捕获。然而,从金融安全和法律合规的宏观视角审视,这种便利的背后往往隐藏着系统性的风险结构。我们不能将“快...
花呗套现手续费多少?隐藏成本揭秘
信用卡和消费信贷产品的设计逻辑,其核心职能是通过建立信用额度,促使用户进行消费和日常支出。因此,当涉及到“套现”这种流程时,我们讨论的并非一个简单的手续费比例,而是一系列系统性、制度性和风险性的复合成...
花呗取现:规则、风险与技巧
花呗平台取现,并非单纯的资金转移,它实际上是支付宝生态系统内一种精细化的财务管理工具,服务于用户在不同场景下的资金需求。理解花呗平台取现的机制,要从其背后的信用评估和风险控制体系入手。支付宝对用户在花...
支持花呗的平台有哪些
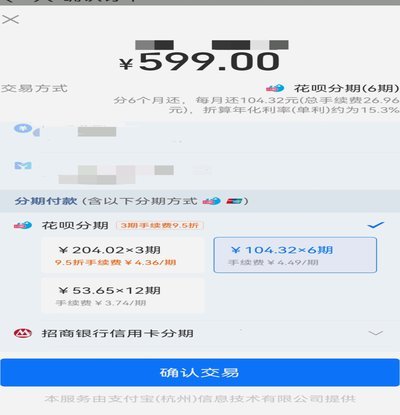
花呗的普及性与其背后的强大支付生态息息相关,这不仅仅是蚂蚁集团对消费信贷市场的探索,更是对场景化的支付需求的一种积极响应。它的价值不在于单次交易的便利性,而在于在各种消费场景中的无缝衔接。能接受花呗支...
羊小咩享花卡怎么提现
羊小咩享花卡的提现过程,本质上是用户虚拟激励向实物化资产转换的价值结算环节。这种转换并非简单的指令执行,而是涉及到平台资产清算与用户权益核验的双重校验。理解这一逻辑,首先要明确享花卡内资产的底层属性,...
羊小咩为何不能随便提现?揭秘背后原因
羊小咩贷款的提现限制,远非单纯的技术故障或平台运营策略,而是建立在一系列复杂的风险控制、合规监管和运营模型之上。要理解其背后的原因,需要深入审视其商业模式的本质——低风险、高周转的短期贷款业务。羊小咩...