微信分付:轻松拿钱,玩转信用规则
微信分付的核心逻辑在于信用评估与资金流动的双向绑定,用户需通过行为数据构建信用资产,才能触发资金释放。初期使用时,系统会依据绑定银行卡、消费频次、社交关系链等维度进行动态评分,高分用户可获得临时额度。值得注意的是,资金提取并非简单的额度兑换,而是需要完成"信用验证-额度确认-资金划转"的三重流程。例如,当用户在商户端发起支付时,系统会实时比对账户信用分与交易场景,若匹配度达标则自动放款,否则需手动补足差额。
额度管理是资金流转的关键环节,用户需建立"额度使用-还款周期-信用修复"的闭环思维。建议采用阶梯式使用策略,优先选择小额高频的消费场景,如日常餐饮、交通出行等,这类场景的还款周期与信用修复速度呈现正相关。同时需警惕额度透支风险,当系统检测到连续3次未按时还款,将触发额度冻结机制,此时需通过补充还款或延长还款周期来修复信用记录。
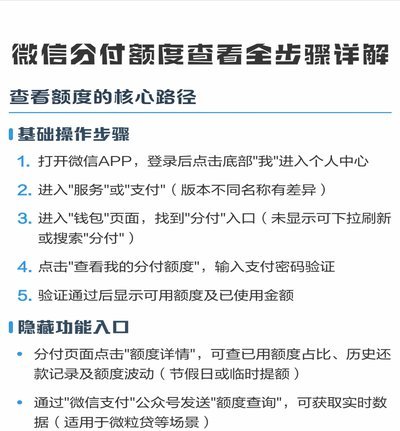
资金提取的时效性与信用分波动密切相关,用户可通过优化社交关系链提升信用评分。例如,与高信用分用户进行高频互动,或参与微信生态内的信用活动,均能产生正向信用信号。但需注意,过度依赖社交关系提升信用分可能引发系统风控,建议保持自然的社交行为,避免刻意刷分。此外,资金划转存在1-3个工作日的到账延迟,需提前规划资金使用节奏。
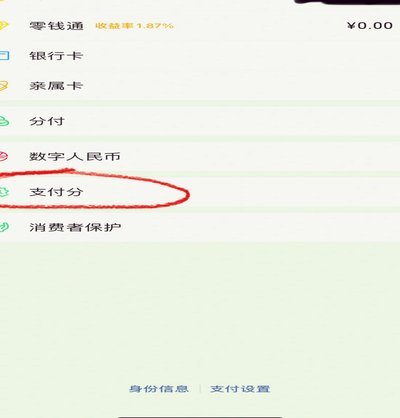
长期使用微信分付需建立系统的信用维护策略,包括定期查看信用报告、优化消费结构、控制负债率等。当用户出现逾期记录时,可通过"信用修复计划"逐步恢复额度,但需承担额外的信用修复费用。值得注意的是,微信分付的利率计算采用动态定价模型,用户信用分越高,资金成本越低,反之则需支付更高利息。因此,合理规划资金使用周期,避免短期高息负债,是维持资金流动性的核心要素。
相关文章
得物月付如何查看保存的联系人
随着移动支付的普及,越来越多的人选择通过各类便捷的小程序和应用来管理个人财务。其中,“得物月付”因其独特的产品特性而受到年轻人的喜爱,它不仅提供分期付款服务,还让用户可以轻松追踪自己的购物记录和个人信...
微信分付提现手续费机制解析
微信分付提现手续费的设定,本质上是平台在用户资金流动性与自身运营成本之间的权衡。作为一款融合消费信贷与即时支付功能的产品,其提现规则直接影响用户对资金的支配效率。当前手续费结构通常包含固定费率与阶梯式...
分期乐拒准变“通”秘诀
面对分期乐平台中用户常遇到的“秒拒”情况,背后隐藏着一系列复杂的评估机制与个人信用背景因素。每当借款人提交借款申请时,系统会瞬间进行全方位的数据比对与风险分析,这其中包括但不限于用户的征信记录、还款能...
安逸花正规吗?利息多少?
安逸花近年来逐渐成为人们口中的“小额借贷”平台,其便捷的申请流程和快速放款优势吸引了许多用户。然而,对于其正规性及利息情况,公众普遍存在疑惑。实际上,安逸花并非传统意义上的金融机构,而是属于互联网金融...
美团月付提现到银行卡方法
在探讨如何将美团月付回收平台上的资金提现到银行卡之前,我们首先要了解美团月付平台的基本运作模式。美团月付是一款为商家提供账期服务的金融产品,允许商家在美团上获得订单后,延后一定时间支付款项,从而缓解资...
白条套现:风险与监管的博弈
白条套现的本质是通过非消费场景实现资金流转,其技术路径依赖于平台支付接口的开放性与用户信用额度的可支配性。部分用户通过第三方工具将白条额度转化为可提现的虚拟货币,再通过聚合支付平台完成资金转移。这种操...