微信分付提现手续费机制解析
微信分付提现手续费的设定,本质上是平台在用户资金流动性与自身运营成本之间的权衡。作为一款融合消费信贷与即时支付功能的产品,其提现规则直接影响用户对资金的支配效率。当前手续费结构通常包含固定费率与阶梯式优惠,例如首笔提现可能享受零手续费激励,后续则按比例收取。这种设计既降低了用户初期使用门槛,又通过长期成本回收保障平台可持续性。值得注意的是,手续费并非单纯财务成本,更涉及用户行为引导——高频提现用户往往被归类为潜在风险群体,平台通过差异化费率实现风险定价。
从资金周转效率视角分析,提现手续费对个体商户和小微企业的影响尤为显著。这类用户常面临现金流紧张的痛点,若提现成本过高,可能迫使其转向更高利率的借贷渠道。数据显示,部分商户每月提现频次超过10次,按现行费率计算,年度手续费支出可能占其净利润的3%-5%。这种隐性成本虽未直接体现在账面,却会通过压缩利润空间影响经营决策。平台在制定费率时,需在风险控制与用户留存之间寻找平衡点,过度追求收益可能加速用户流失。
对比支付宝花呗、京东白条等竞品,微信分付的提现政策展现出独特的市场定位。其手续费率普遍低于行业平均水平,部分时段甚至推出免手续费活动,这与其依托微信生态的社交裂变能力密切相关。用户通过社交关系链传播提现优惠,既能提升产品渗透率,又降低获客成本。但这种策略也带来挑战:当用户形成依赖优惠的使用习惯后,若未来取消补贴,可能引发大规模提现行为,加剧平台现金流压力。
从监管视角审视,提现手续费的透明度与合规性是关键考量。近年来监管部门多次强调支付机构需清晰披露所有费用,避免通过复杂条款变相提高用户成本。微信分付在协议条款中明确标注手续费标准,并提供实时计算工具,这种做法符合监管要求。但仍有改进空间,例如对特殊用户群体(如低收入人群)设置差异化费率,或通过手续费减免政策支持乡村振兴等国家战略。
未来随着数字人民币普及和支付场景多元化,提现手续费的形态可能发生变化。平台或引入动态费率机制,根据用户信用评级、使用场景等因素实时调整费用。同时,区块链技术的应用可能降低跨平台资金划转成本,推动手续费进一步下降。但无论如何演变,手续费作为连接用户与平台的经济纽带,其设计始终需要在商业逻辑与用户利益间保持微妙平衡。
相关文章
拍拍贷借款还款指南:ATM操作详解
拍拍贷借款流程的底层逻辑依赖于资金流转的闭环设计,用户通过APP完成实名认证后,系统会生成唯一的借款协议编号。借款申请需同步提交身份证正反面、银行卡信息及借款用途说明,平台风控系统会在30分钟内完成信...
金条固定还款日取消的影响探析
金条固定还款日的关闭将直接冲击资金流动性管理机制。传统模式下,固定还款日为投资者提供了明确的资金回笼节点,便于规划现金流。当这一机制被取消后,市场将面临短期资金集中释放的压力。机构投资者可能被迫调整资...
分期乐还需还吗?新模式下如何重构还款生态?
分期乐作为校园分期领域的早期探索者,其生存状态折射出消费金融行业的深层变革。当Z世代逐渐成为消费主力,平台原有的"先享后付"模式正遭遇双重挤压——一方面,年轻人对信用体系的认知从"工具"转向"资产",...
白条套现:风险与监管的博弈
白条套现的本质是通过非消费场景实现资金流转,其技术路径依赖于平台支付接口的开放性与用户信用额度的可支配性。部分用户通过第三方工具将白条额度转化为可提现的虚拟货币,再通过聚合支付平台完成资金转移。这种操...
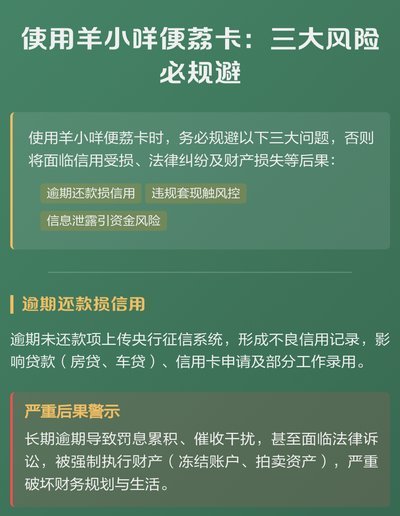
羊小咩便荔卡取现全攻略
**羊小咩便荔卡取现流程:从绑定到到账的全流程解析** 当你手握便荔卡,却不知如何顺利取现时,不妨先冷静下来。羊小咩便荔卡作为数字金融服务的代表产品之一,其取现流程设计既注重便捷性,也兼顾安全性。首...
便荔卡秒拒是拒审?如何应对
面对“便荔卡包秒拒是拒交了吗”的疑问,首先要明确的是,“便荔”在这里可能指的是某个特定品牌的信用卡或金融产品。当用户遇到“秒拒”即瞬间被拒绝申请的情况时,这通常意味着系统在评估过程中发现了不符合该卡片...