微信分付套现平台真的靠谱吗?深度揭秘风险点
微信分付作为微信支付生态中的信用支付工具,其核心功能是为用户提供消费分期服务。部分第三方平台宣称可协助用户将分付额度转化为现金,这类操作本质上属于信用套现行为。从技术逻辑看,微信分付的账单结算需通过微信支付接口完成,任何绕过官方结算通道的提现行为均存在系统风控拦截风险。部分平台通过伪造交易流水或虚构消费场景,试图规避平台监管,但微信支付的风控系统已具备多层验证机制,包括用户行为分析、交易路径追踪等,使得套现操作的隐蔽性大幅降低。
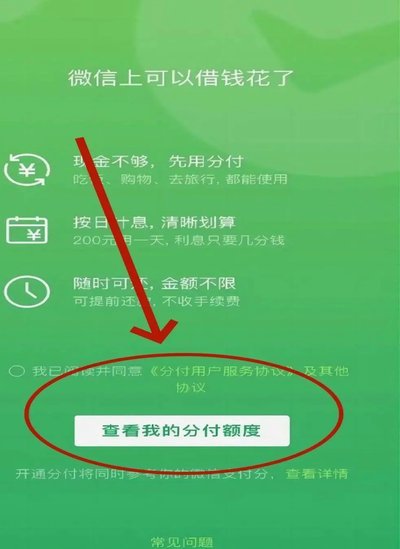
套现平台通常采用"预授权+资金转移"的模式,用户先通过平台生成虚假消费订单,待分付系统完成扣款后,平台方通过资金转移接口将款项转出。这种操作模式存在多重漏洞,首先是微信支付的交易反欺诈系统会对高频次、短时间内的交易进行异常检测,其次是分付账户的额度使用存在动态调整机制,异常消费行为可能触发额度冻结。此外,部分平台通过诱导用户进行多笔小额交易,试图规避单笔交易监控,但微信支付的交易监控系统已实现对用户行为的全周期追踪。
从法律层面分析,微信分付的使用需符合《网络支付业务管理办法》等相关法规,任何未经官方授权的套现行为均涉嫌违反《银行卡业务管理办法》。2022年央行发布的《关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》明确禁止通过虚构交易套取资金的行为。部分平台以"资金周转""信用优化"等名义进行宣传,实则构成变相非法集资或诈骗,其运营模式已触及金融监管红线。微信支付方亦多次在官方公告中强调,任何试图通过技术手段规避支付规则的行为都将面临账户封禁等处罚。
用户若遭遇套现平台诱导,需警惕三重风险:首先是账户安全风险,异常操作可能引发微信支付的风控机制触发,导致账户被临时冻结;其次是资金安全风险,部分平台存在资金池跑路的可能性,用户提现可能面临资金损失;最后是信用风险,频繁异常交易记录可能影响个人征信,进而波及后续金融业务办理。建议用户通过官方渠道进行资金周转,避免陷入第三方平台的金融陷阱。
相关文章
偏荔卡包额度被冻了怎么查?
### 偏荔卡包额度被冻结,如何快速查看并解决? #### 冻结的原因,远比你想象的复杂偏荔卡包额度被冻结,往往不是单一因素导致的。银行或平台的风控系统会基于信用评估模型对账户进行动态监测。若系统检...
羊小咩提现问题指南
关于“羊小咩不能提现吗”的讨论,实际上指向了一个平台或者服务的使用限制问题。首先,我们需要明确一点,“羊小咩”可能指的是某个特定的应用或平台的名字,在不同的场景下含义各异。这里假设“羊小咩”是指一个金...
支付宝花呗扫码支付三步搞定
支付宝花呗的便捷支付,很大程度上依赖于其扫描二维码的功能,但对于习惯使用支付宝的消费者来说,花呗的扫码支付并非总是直观易懂。理解其背后的机制和操作细节,能够避免不必要的麻烦,真正实现无感支付的体验。核...
花呗套钱怎么套
花呗的“套钱”现象,并非单纯的算法欺骗或营销手段,而是一种精心设计的、基于用户行为和消费习惯的“价值引导”系统。理解这种套现机制的本质,才能有效规避风险,甚至利用其机制达成自身利益。 花呗的套钱逻辑核...
便利店的组合促销策略
在探讨“便利店的套”这一话题时,我们可以从其背后的商业逻辑和消费者行为分析入手。通常,“便利店的套”并不是一个正式用语,但它可以被解读为一种市场策略或营销概念。这种表达可能指的是各种捆绑销售、组合优惠...
如何识别网店套现商家并联系平台客服
网店套现是一种不当行为,利用虚假交易或者刷单等方式获取平台资金的行为。对于“网店套现商家怎么找 平台客服”的话题,可以从两个角度来分析:一是如何识别和防范这类商家,二是通过官方渠道寻求帮助。 首先,...