分期乐为何频繁受限?风控与用户需求的冲突
分期乐套不出来的现象,本质上是平台风控体系与用户需求之间的结构性矛盾。当用户发现无法完成分期操作时,往往指向系统对信用评估的动态调整。这种调整并非简单的技术故障,而是基于海量数据的实时计算结果。平台通过机器学习模型持续优化风险偏好,当用户行为模式偏离预设阈值时,系统会自动触发额度限制。这种机制在保障资金安全的同时,也暴露了算法逻辑与个体差异之间的冲突。
用户画像的更新速度远超预期,导致传统风控模型出现滞后性。分期乐的用户群体正在经历代际更迭,Z世代消费习惯与千禧一代存在显著差异。当算法仍以历史数据为基准时,年轻用户的消费能力评估可能被低估。这种评估偏差在特定场景下会形成闭环,例如学生用户因收入不稳定被系统判定为高风险,即便其实际还款能力未达阈值。平台需要在数据采集维度进行创新,引入更多动态指标。
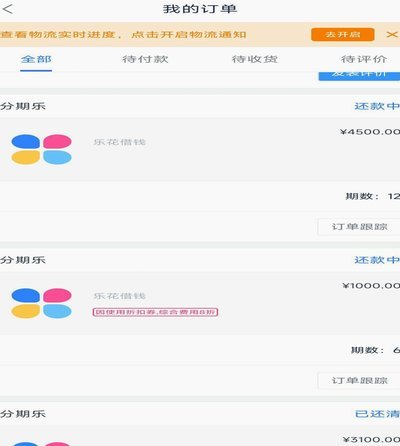
技术架构的迭代周期与业务扩张速度形成剪刀差,导致系统响应出现断层。当用户发起分期请求时,需同时调用信用评分、额度分配、支付通道等多套系统。若任一环节出现延迟或错误,都会引发"套不出来"的连锁反应。这种技术债的积累往往源于快速扩张期的粗放开发,导致核心系统存在架构耦合问题。解决路径需要重构微服务架构,建立更灵活的模块化处理机制。
用户行为的非理性特征正在突破传统风控模型的边界。当消费场景从实体商品向虚拟服务延伸时,原有评估体系难以覆盖新类型交易。例如直播带货中的即时消费行为,其风险特征与传统分期消费存在本质差异。平台需建立场景化风控矩阵,针对不同消费类型设置差异化评估规则。这种精细化运营不仅能提升服务体验,也能在风险可控的前提下拓展业务边界。
相关文章
花呗套付款靠谱吗?风险大揭秘
花呗套付款的可靠性始终建立在风险与收益的博弈中。当前市场环境下,套现行为已从早期的隐蔽操作转向更复杂的金融工具嵌套。部分用户通过第三方平台将花呗额度转化为现金,但这类操作往往伴随多重成本。例如,某些中...
分期乐:用算法重构消费金融的年轻生态
分期乐以消费金融为支点,构建起连接年轻群体与即时消费的生态闭环。其核心价值在于通过算法模型将用户信用画像与商品供给精准匹配,形成"需求-授信-支付"的自动化链条。平台通过动态评估用户的消费能力与还款意...
套花呗背后的财务陷阱
“套花呗”的本质,绝不仅仅是一个简单的金钱借贷行为,它更深层次地暴露了一群人面对短期流动性压力时的行为逻辑和消费心理。人们挪用信用额度,寻求的不是资金本身,而是一种心理上的“财富幻觉”——一种即刻弥补...
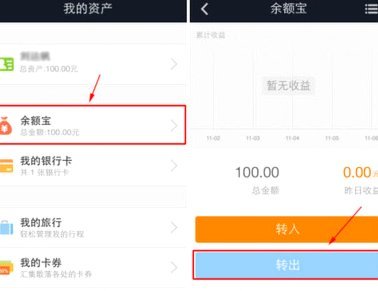
得物余额如何安全提现
得物平台的余额提现功能是其用户资金管理的重要环节,涉及多重技术与合规性考量。用户需首先完成实名认证,绑定银行卡后方可操作,这一流程本质上是平台对资金安全的硬性约束。提现路径通常嵌套在“账户设置”或“钱...
羊小咩享花卡提现指南:详细操作流程与注意事项
了解羊小咩享花卡提现流程的关键在于明确其背后的金融逻辑和操作细节。首先,用户需要确保自己的账户状态正常且无逾期情况。一旦满足提现条件,用户可以通过登录手机银行或专属APP进入“我的”页面找到“钱包”选...
羊小咩综合服务费退款指南:如何成功追回费用?
羊小咩的综合服务费,对于不少用户而言,已经不仅仅是“锦上添花”的增值服务,更像是一种负担。尤其是在其服务价值未能充分体现的情况下,退费诉求水涨东涨。想要成功退回这笔费用,并非易事,需要用户对自身权利的...