分期乐额度明细怎么查
额度并非一个静态的数字,而是金融平台对用户实时信用风险的动态评估。在分期乐的界面中,仅仅盯着那个总额度是远远不够的,真正决定你消费自主权的,是那部分动态变化的“可用额度”。理解额度的明细,本质上是在审视自身的债务结构与流动性压力。许多用户在面对额度跳变时感到困惑,往往是因为忽略了授信额度与实际占用额度之间的差值逻辑,这种对数据维度的认知缺失,极易导致在资金调度时出现预判失误,甚至在需要应急时发现额度并不如预期般充裕。
想要精准掌握这些数据,操作路径需要极其细致。进入分期乐App后,首先要定位到你当前正在使用的授信产品入口,通常位于首页的核心功能区或“我的”个人中心。点击进入具体的额度管理页面,这里是信息的核心集散地。用户不应只停留于首页的概览,而应寻找类似于“额度详情”或“账单明细”的二级菜单。在这个深层页面里,系统会将授信总额、已用金额、剩余可用额度进行拆解。只有进入到这个层级,你才能看到每一笔分期订单对总额度的具体占用情况,实现从宏观数字到微观账单的穿透式查看。
深入拆解额度明细,你会发现它由三个核心维度构成:授信总额、已用额度与可用额度。授信总额是平台基于你的征信与还款记录给予的信用天花板;已用额度则是你目前所有分期订单本金的总和;而可用额度则是这两者的差值。这里隐藏着一个关键的财务逻辑:部分用户容易混淆“已用额度”与“待还总额”。前者仅指本金占用,后者则包含了未到期的利息。在查看明细时,务必区分这两者,否则在计算自身还款压力与后续借款空间时,极易产生严重的财务偏差,导致预算超支。
额度明细的变动规律,本质上是还款行为与风险控制算法的博弈。每当你完成一笔分期还款,系统的“已用额度”会随之下降,从而释放出相应的“可用额度”。然而,这种释放并非线性的,平台会根据你的逾期记录、授信利用率以及近期征信查询频率,实时调整授信总额的上限。如果你的额度明细显示可用额度在缩减,即使你没有新增消费,也可能意味着平台的风险模型正在下调对你的信用评价。因此,观察明细不仅要看数字的绝对值,更要观察额度变动的趋势,以此作为个人信用健康度的风向标。
掌握了额度明细的查看方法后,进阶的财务管理在于如何通过优化额度结构来提升杠杆效率。优秀的借贷使用者不会盲目追求高额度,而是维持一个适度的“额度利用率”。如果可用额度长期处于极低水平,不仅会增加个人的资金周转风险,还可能触发平台的降额预警。建议定期复核明细,确保已用额度与授信总额的比例维持在合理区间,并根据账单明细的分布,提前规划还款节奏。这种对数据的敏锐感知,是将信用工具从单纯的消费手段转化为高效财务管理工具的关键所在。
相关文章
美团生活费提额:行为活跃度决定额度
美团生活费提额,本质上是美团通过数据分析,评估用户在生活类内容消费上的活跃度和粘性,进而提升用户等级,从而撬动更高额度的优惠。这绝不仅仅是简单的“消费越多越好”的逻辑,而是基于美团对用户行为和偏好的精...
得物钱包如何提现步骤全解
在得物平台上,用户往往会在购物、交易或参与各种活动时,积累得物钱包的余额。有时,用户可能会想要将这些余额提现到自己的银行账户。本文将详细介绍如何在得物上进行钱包提现的操作流程。 首先,提现操作需确保...
花呗分期套现手续费?小心信用受损
花呗作为支付宝推出的信用支付工具,其核心功能是允许用户先消费后还款。当用户选择分期付款时,系统会根据账单金额拆分还款周期,但这一过程本质上是信用额度的循环使用,并非直接获取现金。若试图通过分期套现获取...
美团月付回收:真相大揭秘
美团月付回收平台,曾经是不少用户尝试“躺赢”的途径,但关于其是否已“取消”这一说法,经过多方考证和数据分析,揭示出更复杂、更微妙的真相。最初的“月付回收”模式,本质上是美团通过对用户未完成或退款订单的...
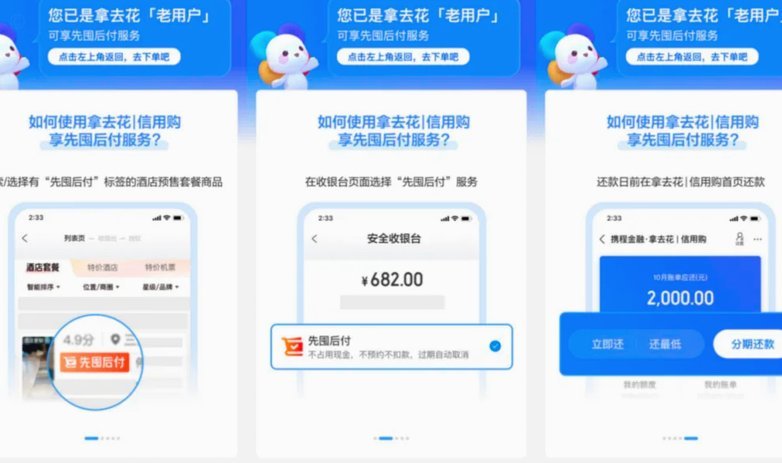
携程拿去花分期付款攻略
携程拿去花作为一种旅行消费金融产品,为用户提供便捷的旅游资金支持。用户在携程平台上预订酒店、机票、旅游产品时,可以选择使用拿去花进行分期付款。那么,携程拿去花怎么分期付款呢?以下是详细的步骤介绍。...
羊小咩综合服务费退款指南:如何成功追回费用?
羊小咩的综合服务费,对于不少用户而言,已经不仅仅是“锦上添花”的增值服务,更像是一种负担。尤其是在其服务价值未能充分体现的情况下,退费诉求水涨东涨。想要成功退回这笔费用,并非易事,需要用户对自身权利的...