分期乐额度难申请?
面对分期乐额度无法取出的情况,用户往往感到困扰和焦虑。这不仅影响用户的日常消费计划,也可能对个人信用记录产生不利影响。首先,我们需要明确的是,导致这一问题的原因是多方面的。可能是由于用户的个人信息未更新或资料不完整,使得平台无法核实其真实性和还款能力;或者是因为系统检测到异常交易行为,为了保护用户权益而暂时冻结了额度。
深入分析发现,解决这个问题的关键在于及时沟通和信息确认。用户应该积极主动地与分期乐客服联系,详细了解问题的具体原因,并根据提供的建议进行相应的处理,如补充缺失的信息或解释异常情况。此外,保持良好的信用记录也是避免此类状况再次发生的有效措施之一。用户应当注重维护个人财务健康,按时还款并减少逾期行为。
值得注意的是,在解决额度无法取出的问题时,还需要注意保护个人信息安全和隐私。在与客服交流过程中提供必要的信息外,对于其他无关或敏感的信息应谨慎对待,以免造成不必要的风险。同时,建议用户定期检查自己的账户活动记录,并设置交易提醒功能,以便第一时间发现异常情况并采取行动。
最后,在处理完额度无法取出的问题后,反思整个过程中的经验教训同样重要。例如,了解如何更有效地管理个人财务和维护良好信用记录可以预防未来可能出现的类似问题。同时,保持对金融产品和服务的持续关注与学习也是提高自我保护能力的重要途径。通过不断积累经验和知识,用户能够在面对各种挑战时更加从容不迫,并更好地利用分期乐等金融服务工具满足自己的消费需求。
相关文章
得物提现多久到账揭秘
得物提现的时间周期,远比用户直观想象的复杂得多。它并非简单的“提交申请,等待审核,银行处理”流程,而是涉及得物平台、支付平台、银行等多方协同运作。核心影响因素并非单一环节的延误,而是这些环节之间潜在的...
金条固定还款日取消的影响探析
金条固定还款日的关闭将直接冲击资金流动性管理机制。传统模式下,固定还款日为投资者提供了明确的资金回笼节点,便于规划现金流。当这一机制被取消后,市场将面临短期资金集中释放的压力。机构投资者可能被迫调整资...
微信分期资金套用与周转回款的深度解析
分期支付机制的本质是消费信贷能力的短期延伸,它为正常商业活动提供了强大的流动性支撑。当谈及利用微信的分付进行资金的预支和后续的周转回款,我们探讨的并非简单的消费流程,而是一套高风险、精密的资金周转循环...
京东白条到底能不能去便利店提现?真相曝光!
核心在于区分“消费信贷”与“现金贷款”这两个完全不同的金融产品逻辑。京东白条在产品定义上属于信用支付工具,旨在通过赋予用户一定的信用额度来优化购物体验,而非提供资金周转的贷款产品。因此,在京东的官方功...
分付取现多久到账? 详解影响因素
分付24小时取现服务是近年来兴起的金融产品之一,它以其高效便捷的特点吸引了众多用户。然而,在使用过程中,“分付24小时取现多久到账”这一问题成为了许多用户的困扰焦点。实际上,这个问题的答案并非一成不变...
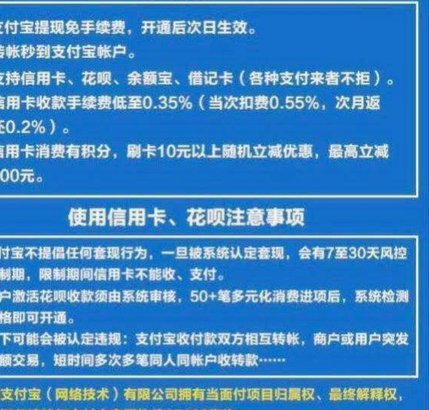
花呗套现:会产生费用吗?
套现花呗,这个话题在近年来引发了广泛关注,尤其是在经济形势变化和金融市场波动时。其核心在于利用花呗的消费余款进行资金快速变现,而这一行为的合法性和相关费用,一直是用户和监管机构关注的焦点。简单地说,花...