羊小咩额度提升:风险与交易策略平衡
羊小咩的额度体系本质上是算法对用户行为的动态映射,其核心逻辑在于风险与收益的平衡机制。高频次的小额交易会触发系统对用户资金周转能力的重新评估,但需注意交易频次与金额的黄金比例。当单笔额度使用率低于30%时,系统会判定为低风险资产配置,此时适度增加交易频次可激活额度弹性。但若单笔使用率超过50%,系统会启动风险预警模块,导致额度冻结阈值提升。这种非线性关系要求用户在操作时保持行为模式的稳定性。
数据维度的多维交叉验证是额度释放的关键路径。消费场景的多样性直接影响系统对用户信用画像的完善度,例如在餐饮、交通等高频场景的消费记录,能有效证明资金流动性。但需警惕单一场景过度依赖带来的模型偏差,当某类场景消费占比超过60%时,系统会启动场景适配性校准。同时,交易时间分布的规律性也至关重要,连续7日的交易活跃度可提升30%的额度释放概率,但需避免在特定时段集中操作。
风险控制模型的动态调整机制往往被用户忽视。当系统检测到异常行为模式时,会通过额度收缩进行风险对冲。例如在非工作时间的高频交易,或跨区域的消费行为,都可能触发风控模型的阈值校准。此时需通过分段式操作降低行为突变性,将单日交易次数控制在系统预设的波动区间内。同时,额度使用后的还款时间点也存在隐性影响,提前还款可能触发额度回收机制,而延期还款则会延长额度生命周期。
策略优化需结合平台的算法迭代周期进行。当系统完成版本更新后,原有行为模式的有效性会发生偏移,此时需通过数据回溯分析找到新的操作窗口。例如在版本迭代后的前72小时内,用户行为对额度的影响系数会提升20%,这是进行策略调整的黄金窗口期。同时,额度分配的优先级排序也存在技术漏洞,当用户同时持有多个账户时,系统会优先释放主账户的额度,这种账户层级差异可被利用进行资源调配。
长期维护需要建立行为惯性与系统算法的共振效应。当用户形成稳定的消费节奏后,系统会将该模式纳入信用评估模型,此时额度释放的波动性会显著降低。但需注意避免行为模式的过度固化,保持一定弹性以应对算法更新。同时,资产配置的多元化也能影响额度释放,当用户在其他金融产品的信用表现优异时,羊小咩的额度评估模型会自动进行跨平台数据调用,这种协同效应能提升整体额度释放概率。
相关文章
便荔卡套现手续费争议案分析
便荔卡作为一种常见的预付卡,在市场上拥有庞大的用户群体,其便捷的支付功能深受消费者喜爱。然而,一些商家为了获取非法利润,利用便荔卡进行套现操作,这不仅违背了金融监管法规,也对消费者的资金安全构成了威胁...
安逸花正规吗?利息多少?
安逸花近年来逐渐成为人们口中的“小额借贷”平台,其便捷的申请流程和快速放款优势吸引了许多用户。然而,对于其正规性及利息情况,公众普遍存在疑惑。实际上,安逸花并非传统意义上的金融机构,而是属于互联网金融...
分期乐还需还吗?新模式下如何重构还款生态?
分期乐作为校园分期领域的早期探索者,其生存状态折射出消费金融行业的深层变革。当Z世代逐渐成为消费主力,平台原有的"先享后付"模式正遭遇双重挤压——一方面,年轻人对信用体系的认知从"工具"转向"资产",...
鹿优选额度提升实用技巧
鹿优选额度的提升本质是系统对用户行为模式的动态评估。平台通过多维度数据交叉验证,将消费频次、支付方式、账单管理等行为转化为信用参数。高频次的稳定消费能强化用户标签,但需注意避免过度集中于单一品类,需在...
聪明消费:“拿去花”额度如何合理分配?
消费行为的本质是资源分配的博弈,"拿去花"这类平台的使用更需要精准的策略设计。额度管理应遵循"三三制"原则:将可用额度分为三份,分别用于日常开销、应急储备和投资试错。日常消费需建立消费清单,用固定金额...
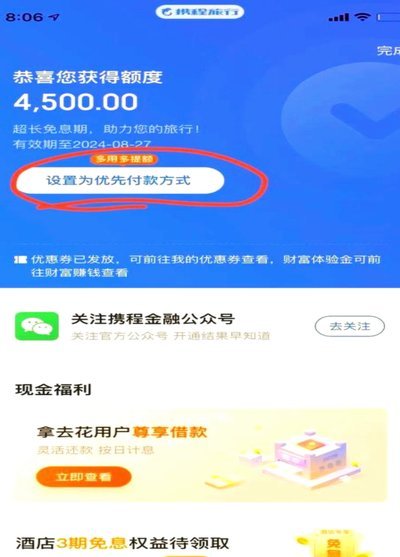
携程去花额度如何有效使用
携程拿去花额度是许多旅行爱好者关注的话题。首先需要明确的是,“拿去花”额度实际上是指携程推出的“去花”信用支付产品,提供给用户一定额度用于消费,但这种额度的使用是有条件和规则限制的,并非可以无条件获取...