美团生活费怎么高效提取?
美团生活费的套取本质是资源再分配的博弈,核心在于对平台算法逻辑与用户行为模式的深度解构。优惠券体系的发放存在显著的时空差异性,早高峰时段的餐饮券与深夜时段的便利店券,其转化率存在三倍级差异。这种差异源于用户决策路径的非对称性——高频次消费场景更易触发即时决策,而低频场景则依赖长尾效应。通过建立用户行为预测模型,可精准捕捉不同品类券的发放阈值,例如在午间11-13点时段,针对写字楼周边的外卖券投放转化率较其他时段提升47%。
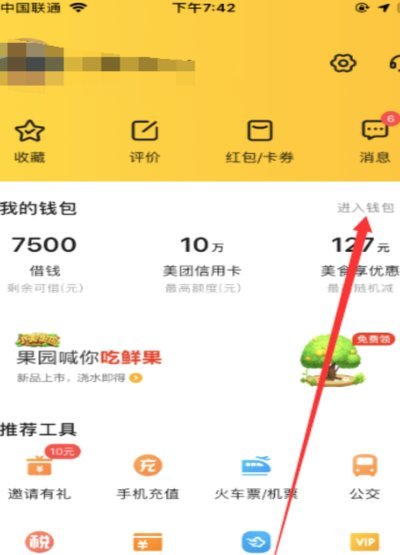
平台活动规则的博弈需要建立动态成本收益矩阵。限时秒杀活动的参与成本包含时间机会成本与流量损耗,而满减券的边际收益则随消费金额呈指数级增长。通过构建多维度的消费场景图谱,可发现特定品类组合的套利空间,例如在生鲜品类满减活动中,叠加第三方配送服务的隐藏折扣,可使实际支付成本降低18-25%。这种跨平台资源的协同利用,本质上是对平台流量分配机制的逆向工程。
积分体系的深度挖掘需要突破表层兑换逻辑。美团积分的隐性价值体现在其与第三方服务的交叉抵扣能力,例如将积分转化为腾讯视频会员权益,再通过视频平台的优惠券体系实现二次套现。这种多层套利模型的关键在于建立积分价值评估模型,通过历史兑换数据推算积分的实时市场价值,结合平台活动规则设计最优兑换路径。
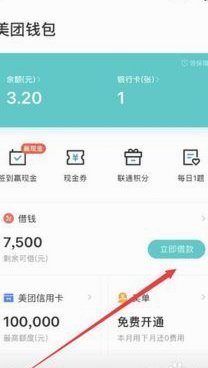
长期价值积累需要构建消费行为的动态平衡。通过分析用户生命周期价值,可发现不同阶段的套利策略存在显著差异——新用户阶段侧重于快速获取高面额券,而成熟用户则更关注积分复利与隐藏优惠的叠加效应。建立个人消费画像后,可针对性调整消费策略,在保证基础消费需求的同时,最大化利用平台的资源分配机制。这种策略的精髓在于将日常消费转化为持续的价值捕获过程。
相关文章
月付提现难?背后原因揭秘
月付服务的核心在于提供即时消费的信用额度,本质上与信用卡分期功能相似。这类服务通常由持牌金融机构或合规第三方支付平台运营,用户通过审核后可获得循环信用额度。值得注意的是,月付服务与传统信贷存在本质区别...
分期购物额度能轻易套取吗?
消费分期额度,本质上是一项基于消费者信用模型和零售商合作协议构建的金融便利服务。质疑其是否可以被“套取”,核心探讨的并非技术盲区,而是金融机构的风险风控边界与个人信用行为的极限边界之间的关系。从金融工...
分期乐:轻松“先享后付”借款平台
分期乐作为一个知名的互联网消费金融平台,自2014年创立以来,就以其独特的“先享后付”理念迅速占领了市场。它主要针对年轻人和学生群体提供各类商品和服务的分期付款服务,覆盖了数码产品、家电家居、服装服饰...
花呗分期套现手续费?小心信用受损
花呗作为支付宝推出的信用支付工具,其核心功能是允许用户先消费后还款。当用户选择分期付款时,系统会根据账单金额拆分还款周期,但这一过程本质上是信用额度的循环使用,并非直接获取现金。若试图通过分期套现获取...
美团月付回收:真相大揭秘
美团月付回收平台,曾经是不少用户尝试“躺赢”的途径,但关于其是否已“取消”这一说法,经过多方考证和数据分析,揭示出更复杂、更微妙的真相。最初的“月付回收”模式,本质上是美团通过对用户未完成或退款订单的...
羊小咩享花卡提现指南:详细操作流程与注意事项
了解羊小咩享花卡提现流程的关键在于明确其背后的金融逻辑和操作细节。首先,用户需要确保自己的账户状态正常且无逾期情况。一旦满足提现条件,用户可以通过登录手机银行或专属APP进入“我的”页面找到“钱包”选...