保险陷阱:警惕“包套”与“性价比焦虑”下的盲目购买
“羊小咩便荔卡包套现都几折”这句话,从表面看是针对一款金融产品的调侃,实则揭示了当前中国保险市场中一种普遍存在的现象——“包套主义”和“性价比焦虑”。这种心态并非简单的追求低价,而是对产品本身的理解深度不足,只关注价格而忽略了保障范围、条款细则以及自身需求匹配度。羊小咩作为一种拟人化的形象,象征着在信息爆炸的时代,消费者被各种看似诱人的产品裹挟,缺乏独立思考和风险评估能力。便荔卡更是代表着追求“大包”的倾向,即购买大量保险以满足可能永远用不上的一系列保障需求,最终却并未真正提升自身风险覆盖率,反而增加了不必要的财务压力。更深层次的问题在于,许多销售人员也受到这种市场氛围的影响,过度强调产品保额,而忽视了实际用户对保障需求的评估,导致“一刀切”式的销售策略屡见不鲜。
要理解“羊小咩便荔卡包套现都几折”,需要审视保险产品的设计本身。目前中国保险市场充斥着各种复杂的险种和增值服务,许多产品条款晦涩难懂,保障范围模糊不清。例如,一些重疾险产品,虽然保额很高,但等待期长,除外责任广泛,导致实际赔付比例降低。更令人担忧的是,部分产品的分层设计往往使得消费者在不同阶段面临重复购买的压力。这种“先买大份再补短缺”的模式,本身就存在缺陷,并未真正解决用户的风险需求。 更进一步,一些保险公司为了追求销售额,不惜牺牲保障质量,利用复杂的术语和条款,迷惑消费者的智慧,营造出一种虚假的安全性感。这恰好加剧了“性价比焦虑”,促使消费者盲目购买高保额的包套产品。
“几折”实际上指代的是这种“包套主义”带来的实际价值缩水。大量的资金被投入到不必要或低效的保障中,导致保险资产的利用率低下,反而降低了整体的风险管理效果。 更重要的是,过高的保费会挤压家庭的可支配收入,影响生活质量。 长期来看,这种“包套主义”不仅浪费了消费者的财富,也破坏了保险市场的健康生态。一个健康的保险市场应该建立在清晰的风险需求评估、合理的保障选择以及诚实守信的销售行为之上,而非仅仅依靠高额保费和繁琐的条款来吸引消费者。
解决这一问题,需要从多个层面入手。首先,消费者自身需要提升理财知识和风险意识,学会独立评估自身的需求,避免盲目跟风购买。其次,保险公司应转变经营理念,回归保障本质,简化产品设计,提高透明度。 更关键的是,监管部门要加强对保险市场的监管力度,规范销售行为,打击虚假宣传和欺诈活动,推动市场向更加健康、可持续的方向发展。“羊小咩便荔卡包套现都几折”的背后,是对中国保险市场转型升级的深刻警示——真正的价值并非体现在保额上,而在于保障功能的精准匹配以及合理的资金配置。
相关文章
分期乐如何注销详解
## 分期乐注销:多维考量与务实指南 分期乐作为一种新兴的消费金融产品,其注销机制并非一蹴而就,而是需要根据消费者的实际情况和分期协议的条款进行多重考量。简单粗暴地认为“直接取消”是不现实的,这种...
美团额度提现何时到账快
到账时间并非一成不变,它受多重因素制约。美团额度的本质是平台提供的短期资金周转手段,而非传统意义上的贷款。用户通过美团平台积累的信用值,经评估后可获得可提现额度。这里的关键在于“额度”本身具有信用属性...
羊小咩提现问题指南
关于“羊小咩不能提现吗”的讨论,实际上指向了一个平台或者服务的使用限制问题。首先,我们需要明确一点,“羊小咩”可能指的是某个特定的应用或平台的名字,在不同的场景下含义各异。这里假设“羊小咩”是指一个金...
分期乐还需还吗?新模式下如何重构还款生态?
分期乐作为校园分期领域的早期探索者,其生存状态折射出消费金融行业的深层变革。当Z世代逐渐成为消费主力,平台原有的"先享后付"模式正遭遇双重挤压——一方面,年轻人对信用体系的认知从"工具"转向"资产",...
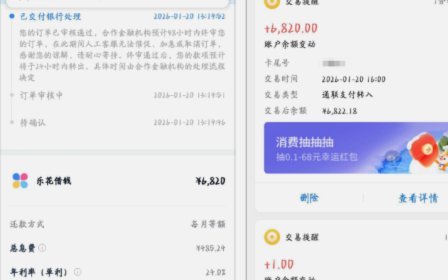
分期乐有额度如何顺利借出
了解分期乐用户对于“有额度但不能借出来”的困扰,需要从多角度进行剖析。首要原因在于平台审核机制。分期乐设有严格的风险控制体系和信用评估标准,在用户提交借款申请时,系统会根据用户的还款能力、信用历史等综...
还了钱为何还要继续还:海鸥平台的循环陷阱
一次部分回款与持续还款需求的并存状态,本身就构建了一个极具迷惑性和风险性的金融循环闭环。这绝非简单的财务操作失误,而是一种精心设计的、旨在模糊责任边界的策略性行为。核心矛盾点在于:当平台释放部分资金,...