微信分付套现真的有利息吗?
“微信分付套出来有利息吗?”这个问题,在经历了过去几年“套现”现象的洗礼后,早已不再是简单的“是或否”的问题。更深层的原因在于,微信分付本身与金融体系的运作模式,以及用户行为的复杂性交织在一起,形成了一种微妙的生态。简单粗暴地认为有或无利息,是对现象的简化。实际上,微信分付的“利息”体现在的是一种“机会成本”的体现。当资金被“套出来”后,借款人实际上承担了将资金投入其他投资渠道的风险。如果将这部分风险转化为“利息”概念,那么它就更像是一种间接的收益补偿,而非银行存款的利息。更重要的是,这种“利息”的计算方式极不透明,完全取决于借款人与出资人的协商,可能因担保方式、期限、风险评估等因素而产生巨大差异。因此,在评估微信分付套出来的“利息”时,需要关注的是实际的资金流向、风险承担情况,以及双方之间的协议内容,而非仅仅依赖表面上的数字。
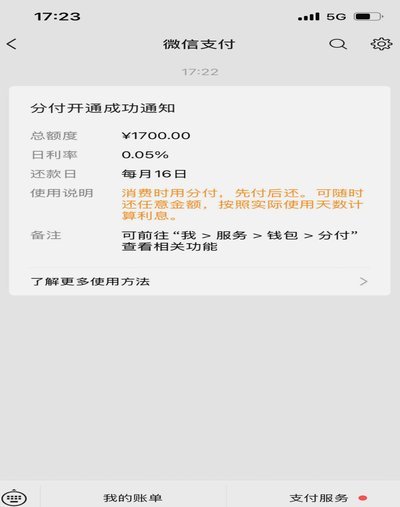
问题核心在于,微信分付的本质是“P2P”的影子。早期,“套现”的出现,大量资金涌入微信分付,吸引了无数人参与,同时也吸引了不良的资金进入。这种现象并非微信技术本身的问题,而是由于微信平台在监管和风险控制方面存在短板。微信的支付功能,并未具备对资金流向、信用风险的有效监管能力。因此,“套现”的滋生,本质上是金融监管真空期的产物。现在的微信分付,虽然对部分套现行为有所遏制,但仍存在利用“小额分散投资”的套路,将资金转移到各种理财产品,再通过微信分付间接获取收益的模式。这种模式下,所谓的“利息”往往是通过复杂的金融产品结构,将收益进行包装,用户实际上承担的风险并没有得到有效的保障。我们需要认识到,微信分付的“利息”更多是隐藏在金融产品的复杂性中的,而非直接的资金增值。
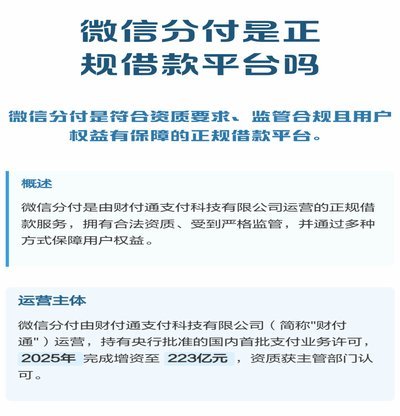
从个人角度出发,对于微信分付套出来,应该保持高度警惕。很多所谓的“机会”背后都隐藏着巨大的风险。尤其是在缺乏有效监管的情况下,用户很容易成为不良资金的牺牲品。 那些声称提供高收益的微信分付项目,往往伴随着高风险的担保方式。 借款人需要承担的风险,包括本金损失、信用受损、以及在某些情况下,甚至面临法律诉讼的风险。 “套现”的模式,本质上是一种风险传递,将高风险的投资机会转移到普通借款人身上。 因此,在考虑参与微信分付时,务必进行充分的尽职调查,了解借款人、担保人、以及项目的风险情况。 不要被眼前的诱人收益所迷惑,更不要轻信那些承诺高回报的宣传,否则可能会付出巨大的代价。
更宏观来看,微信分付的“套现”现象,反映了中国金融体系中存在的问题。 缺乏有效的金融监管,导致资金过度集中,风险暴露,最终引发了系统性风险。 而微信分付的兴盛,也反映了人们对高收益的追求,以及对传统金融产品的失望。 解决这些问题,需要从多个层面入手,包括加强金融监管、完善金融产品结构、提升金融素养、以及引导资金回归实体经济。 微信分付的未来,也取决于整个金融体系的改革和完善。 与其说微信分付存在“利息”,不如说它扮演了一个过渡性的角色,在金融体系的变革过程中,也暴露了监管的缺失和金融风险的积累。 最终,我们需要的不是“套现”的机会,而是安全、高效、透明的金融服务体系。
相关文章
分期乐额度如何提升技巧解析
分期乐的额度评估体系本质上是基于用户信用画像的动态模型,其核心逻辑在于通过多维数据交叉验证用户还款能力。平台会持续追踪用户的消费频次、分期账单的还款稳定性、以及账户活跃度等指标。例如,频繁使用分期功能...
分期乐:轻松“先享后付”借款平台
分期乐作为一个知名的互联网消费金融平台,自2014年创立以来,就以其独特的“先享后付”理念迅速占领了市场。它主要针对年轻人和学生群体提供各类商品和服务的分期付款服务,覆盖了数码产品、家电家居、服装服饰...
得物钱包如何提现步骤全解
在得物平台上,用户往往会在购物、交易或参与各种活动时,积累得物钱包的余额。有时,用户可能会想要将这些余额提现到自己的银行账户。本文将详细介绍如何在得物上进行钱包提现的操作流程。 首先,提现操作需确保...
美团月付取现费率解析
美团月付取现服务费的费率结构呈现显著的渠道差异性。通过对比支付宝、微信支付等第三方平台,美团月付的取现费率普遍高出1-2个百分点。这种差异源于平台对资金流转的精细化管控,其核心逻辑在于平衡用户使用体验...
花呗分期套现手续费?小心信用受损
花呗作为支付宝推出的信用支付工具,其核心功能是允许用户先消费后还款。当用户选择分期付款时,系统会根据账单金额拆分还款周期,但这一过程本质上是信用额度的循环使用,并非直接获取现金。若试图通过分期套现获取...
羊小咩借贷靠谱吗?看这里!
“羊小咩平台可以借钱吗”这个问题,需要我们从多个维度去审视,而不能简单地用“是”或“否”来回答。简单来说,羊小咩平台作为一种P2P借贷模式,其核心功能确实是连接资金提供者和资金需求者,从而实现借贷交易...