白条秒回:急需资金的解方?
在互联网金融领域,白条取现秒回正逐渐成为一种趋势。所谓“白条”,实际上是阿里巴巴旗下蚂蚁金服推出的信用支付工具之一——花呗的前身。用户可以在购物时先消费后还款,并享受一定时间免息期或分期付款服务。然而,在一些特殊情况下,用户可能需要提前提取这笔信用额度,这就是所谓的“白条取现”。
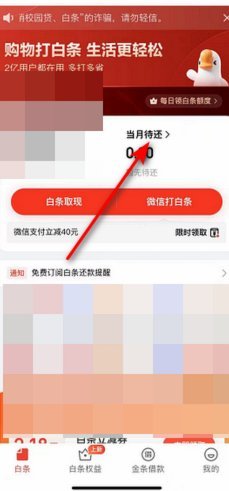
这种功能的核心在于其高效便捷性。通过支付宝或其他支持蚂蚁金服的渠道进行操作,用户可以轻松实现秒级放款。这意味着从申请到资金到账的过程几乎不需要等待时间,极大地提高了用户的资金流动性,满足了紧急财务需求或临时周转的需求。
值得注意的是,“白条取现秒回”并非完全免费。它涉及到利息成本和提现手续费等费用问题。具体费率会根据用户信用等级、借款期限等因素动态调整。因此,在使用此功能之前,建议详细了解相关收费标准及可能产生的额外费用,并合理规划自己的财务状况。
总的来说,“白条取现秒回”不仅体现了互联网金融灵活便捷的特点,也对个人财务管理方式提出了新的挑战和要求。在享受其带来的便利性的同时,用户需理性消费、量入为出,避免因过度依赖信用工具而陷入债务困境。
相关文章
分期乐如何注销详解
## 分期乐注销:多维考量与务实指南 分期乐作为一种新兴的消费金融产品,其注销机制并非一蹴而就,而是需要根据消费者的实际情况和分期协议的条款进行多重考量。简单粗暴地认为“直接取消”是不现实的,这种...
怎样才能开通?
很多人对微信分期功能存在误解,以为像申请信用卡那样有一个明显的入口可以直接激活。实际上,这并非一个简单的开关,而是基于腾讯微信支付分或微众银行微粒贷综合评估后的动态权限。所谓的“弄出来”,本质上不是主...
微信分付提现手续费机制解析
微信分付提现手续费的设定,本质上是平台在用户资金流动性与自身运营成本之间的权衡。作为一款融合消费信贷与即时支付功能的产品,其提现规则直接影响用户对资金的支配效率。当前手续费结构通常包含固定费率与阶梯式...
微信分付套现平台真的靠谱吗?深度揭秘风险点
微信分付作为微信支付生态中的信用支付工具,其核心功能是为用户提供消费分期服务。部分第三方平台宣称可协助用户将分付额度转化为现金,这类操作本质上属于信用套现行为。从技术逻辑看,微信分付的账单结算需通过微...
分期乐现在还能用吗?服务现状与风险分析
分期乐,曾经风靡一时,以“先消费,后分期”的模式吸引了大量用户。如今,距离其巅峰时期已过数年,围绕着“分期乐现在还可以用吗”这个问题,讨论从未停歇。其核心问题并非简单的可用性,而是服务模式的适应性、用...
金条固定还款日取消的影响探析
金条固定还款日的关闭将直接冲击资金流动性管理机制。传统模式下,固定还款日为投资者提供了明确的资金回笼节点,便于规划现金流。当这一机制被取消后,市场将面临短期资金集中释放的压力。机构投资者可能被迫调整资...