微信零钱包和分付功能新手指南:怎么用不迷茫?
微信分付作为一款广泛使用的小额支付工具,逐渐成为用户日常生活中的必备功能。它的核心优势在于便捷性和灵活性,能够满足多种场景的支付需求。然而,许多用户在使用微信分付时仍面临一些实际问题,例如如何绑定银行卡或支付宝,以及如何操作零钱包功能等。这些问题的解决方法其实并不复杂,但需要用户对微信分付的功能有一个清晰的认识。
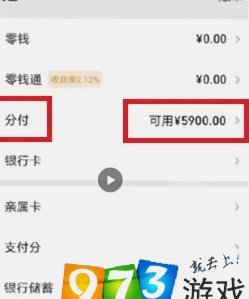
首先,微信分付支持多种账户绑定方式,包括绑定银行卡、支付宝账户,以及使用微信的零钱包功能。对于银行卡绑定,用户只需进入微信的支付设置中,选择“银行卡”选项,然后输入卡号、姓名以及所在银行的核实信息即可完成绑定。支付宝账户的绑定则相对简单,只需输入支付宝账号和密码即可完成。
其次,微信的零钱包功能也是一种常用的支付方式。零钱包可以与微信账户绑定,用户可以通过扫码或手动输入金额进行支付。这种方式适合用于小额零金额的支付场景,比如朋友间的偶尔互助或者小额消费。
在实际使用过程中,用户还需要设置支付密码或指纹解锁功能,以便更快地完成支付操作。支付密码的设置相对简单,只需在微信支付界面中输入一个4位或6位的密码即可。对于支持指纹解锁的设备,用户只需在支付设置中开启指纹支付功能。
此外,微信分付还支持一些高级功能,比如商家收款、微信支付宝联名账户的使用等。对于商家用户,微信分付提供了详细的收款记录和管理功能,能够帮助用户更好地管理收入和支出。对于个人用户,微信支付宝联名账户则提供了更多的灵活性,适合用于日常零花钱的管理。
总的来说,微信分付作为一款功能丰富的支付工具,其使用方法并不复杂,但需要用户对其各项功能有清晰的了解。通过合理的设置和操作,用户可以充分发挥微信分付的优势,提升日常支付的效率和便捷性。
相关文章
美团月付不是套现!商家如何合法高效利用增加营收?
美团月付的运作模式,本质上是为商家提供了一种低风险、灵活的收款方式,其核心价值在于缩短商家收款周期,同时降低商家自身的资金压力。传统的商家收款流程往往需要银行等金融机构介入,涉及一系列审核、清算等环节...
分期乐拒准变“通”秘诀
面对分期乐平台中用户常遇到的“秒拒”情况,背后隐藏着一系列复杂的评估机制与个人信用背景因素。每当借款人提交借款申请时,系统会瞬间进行全方位的数据比对与风险分析,这其中包括但不限于用户的征信记录、还款能...
微信分付套现平台真的靠谱吗?深度揭秘风险点
微信分付作为微信支付生态中的信用支付工具,其核心功能是为用户提供消费分期服务。部分第三方平台宣称可协助用户将分付额度转化为现金,这类操作本质上属于信用套现行为。从技术逻辑看,微信分付的账单结算需通过微...
先用后付小额套现秒回技巧
“先用后付小额套现秒回”这一模式,本质上是一种对交易机制的巧妙利用,而非任何高明的投资策略。要理解它的运作逻辑,首先需要意识到,在线交易平台,尤其是在移动端的购物APP,都内置了强大的风控系统。这些系...
微信分期资金套用与周转回款的深度解析
分期支付机制的本质是消费信贷能力的短期延伸,它为正常商业活动提供了强大的流动性支撑。当谈及利用微信的分付进行资金的预支和后续的周转回款,我们探讨的并非简单的消费流程,而是一套高风险、精密的资金周转循环...
花呗提额2020年关键策略
花呗提额的核心逻辑始终围绕用户行为数据与信用评分模型的动态博弈。2020年平台算法迭代后,提额路径呈现显著分化——高频低额用户与低频高额用户分别获得不同维度的权重倾斜。数据显示,月均使用频次超过15次...