借便荔卡 7000 元能提现吗?深度解析高息风险
“便荔卡借钱7000能提现吗”这个问题,远不止简单的“能不能”二字,背后隐藏着一个关于高利贷风险、平台信用以及个人财务状况的复杂命题。 便荔卡,作为一种新兴的社交理财方式,其核心在于利用其庞大的用户基数和智能算法,将借款需求与收益回报进行匹配。 然而,7000元看似金额不小,实际上在便荔卡的风险评估体系下,其提现的可能性与否,并非取决于借款金额本身,而是围绕着一系列关键因素展开。 首先,需要明确的是,便荔卡并非传统银行,其提供的“借款”本质上更接近于消费金融,利率通常远高于银行贷款,甚至接近于消费贷的最高利率,这本身就预示着高昂的偿还压力。 7000元的借款额度,在便荔卡这样的平台下,很可能对应着较高的风险评级,这意味着借款人需要满足更严格的资质审核,并且可能面临更高的日利率,甚至需要预先支付各种手续费和管理费。 这种高风险的高利贷环境,直接决定了提现的难度,更准确地说是极大的可能性被压缩了。

其次,便荔卡的核心商业模式依赖于用户流动的管理和风控体系。 平台的“智能提现”机制,并非简单的按时还款,而是根据借款人的信用状况、还款记录、以及平台对未来还款能力的预测来决定。 7000元的借款额度,可能被平台判定为“高风险”账户,这意味着平台可能会限制用户的提前提现功能,或者设置极高的提前还款罚息。 这种行为的目的在于,保护平台自身的风险承受能力,以及避免因用户过早退出而造成的资金损失。 平台会利用大数据分析评估借款人的还款能力,包括其消费习惯、收入水平、社交关系等等。 任何不符合平台风险评估标准的因素,都可能导致提现被拒绝,甚至会被降级信用等级,从而影响未来的借款额度或收益回报。
再进一步分析,便荔卡这样的平台本身就存在着一定的信用风险。 虽然平台声称采用“社交驱动”的借款模式,但其背后的金融机构和风控公司同样存在着潜在的风险。 平台自身的运营情况、监管政策的变化,都会对借款人的提现权益产生影响。 此外,便荔卡的应用场景,也并非完全针对所有人群。 平台更倾向于吸引具有一定消费能力和良好信用记录的用户群体,对那些财务状况不佳、信用记录不良的用户群体,提现的风险会更高。 平台自身的风控系统,本身也在不断升级和完善,因此,即使在过去能够提现的借款人,也可能因为平台风控策略的改变而面临提现困难。

最后,要客观评估“便荔卡借钱7000能提现吗”这个问题,不能简单地依赖于平台提供的承诺,更要从自身情况出发,进行综合考量。 借款前,务必仔细阅读平台的协议条款,了解清楚各种费用、利率、以及提现规则。 同时,要认真评估自身的还款能力,确保能够按时足额偿还本金和利息。 如果平台对提现有任何限制,或者出现任何异常情况,应及时与平台客服沟通,寻求解决方案。 记住,高利贷的诱惑往往伴随着巨大的风险,理性借贷、谨慎消费,才是避免财务困境的关键。 7000元的借款额度,是否能顺利提现,最终取决于借款人的综合实力和平台的风控策略之间的博弈。
相关文章
支付宝花呗扫码支付三步搞定
支付宝花呗的便捷支付,很大程度上依赖于其扫描二维码的功能,但对于习惯使用支付宝的消费者来说,花呗的扫码支付并非总是直观易懂。理解其背后的机制和操作细节,能够避免不必要的麻烦,真正实现无感支付的体验。核...
便利店的组合促销策略
在探讨“便利店的套”这一话题时,我们可以从其背后的商业逻辑和消费者行为分析入手。通常,“便利店的套”并不是一个正式用语,但它可以被解读为一种市场策略或营销概念。这种表达可能指的是各种捆绑销售、组合优惠...
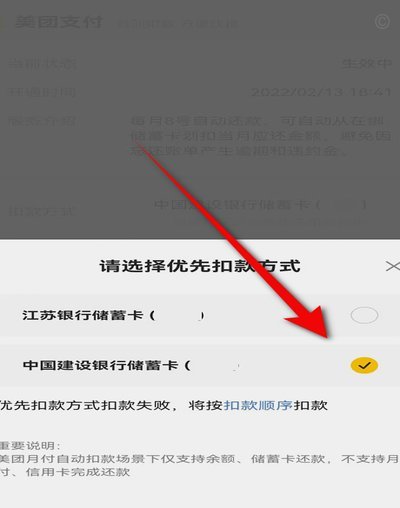
美团月付提现到银行卡方法
在探讨如何将美团月付回收平台上的资金提现到银行卡之前,我们首先要了解美团月付平台的基本运作模式。美团月付是一款为商家提供账期服务的金融产品,允许商家在美团上获得订单后,延后一定时间支付款项,从而缓解资...
聪明消费:“拿去花”额度如何合理分配?
消费行为的本质是资源分配的博弈,"拿去花"这类平台的使用更需要精准的策略设计。额度管理应遵循"三三制"原则:将可用额度分为三份,分别用于日常开销、应急储备和投资试错。日常消费需建立消费清单,用固定金额...
羊小咩提现多久到账?解析影响因素
羊小咩平台的提现时间因多种因素而有所不同,主要包括提现方式、提现金额以及平台当前的审核流程。通常情况下,如果用户选择的提现方式为银行卡,提现后的到账时间可能在1到3个工作日内。不过,为了确保资金安全并...
花呗套现:会产生费用吗?
套现花呗,这个话题在近年来引发了广泛关注,尤其是在经济形势变化和金融市场波动时。其核心在于利用花呗的消费余款进行资金快速变现,而这一行为的合法性和相关费用,一直是用户和监管机构关注的焦点。简单地说,花...